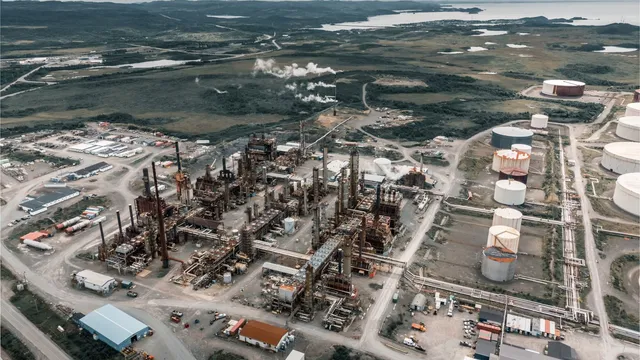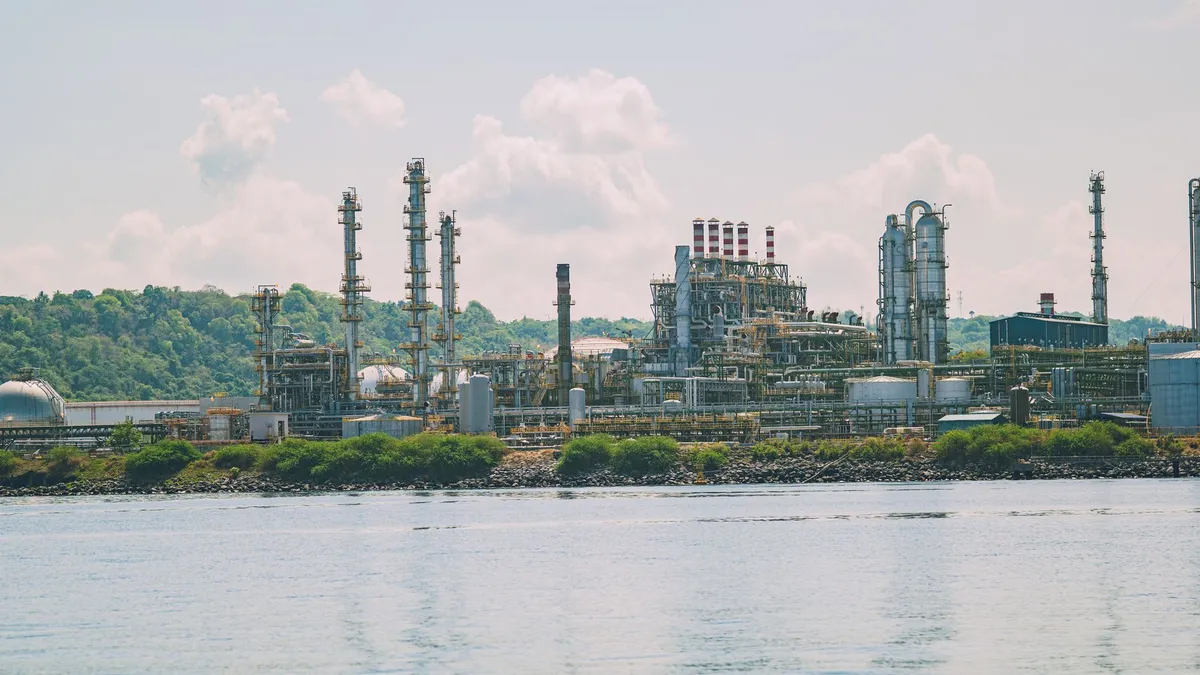
سجّلت صادرات الصين من المنتجات النفطية المكررة قفزة لافتة بلغت 39.4% على أساس سنوي خلال شهر سبتمبر/أيلول الماضي، في مؤشر على اندفاع المصافي الصينية نحو الأسواق الخارجية للاستفادة من فجوة الإمدادات العالمية. وبحسب ما ذكرته شبكة الجزيرة، فإن هذه القفزة جاءت مدفوعة أساساً بزيادة قياسية في صادرات الديزل الصيني، وهي الأعلى منذ أكثر من ثلاث سنوات.
وتعزو شبكة الجزيرة هذا الارتفاع الحاد في الطلب على المنتجات المكررة الصينية إلى شح الإمدادات العالمية الناتج عن الحرب على إيران، وهو ما دفع المشترين حول العالم إلى البحث عن مصادر بديلة لتعويض النقص في أسواق الوقود، وفي مقدمتها الديزل الذي يُستخدم على نطاق واسع في النقل والصناعة والزراعة.
ويكتسب هذا التحول أهمية خاصة كون الصين تُعد من أكبر الدول المصدّرة للمنتجات النفطية المكررة في آسيا، إذ تمتلك طاقة تكريرية ضخمة تمكّنها من تعديل كمية صادراتها بسرعة حسب أوضاع السوق العالمية والحصص الحكومية الممنوحة للمصافي. وعندما تتقلص الإمدادات من مناطق أخرى بفعل عقوبات أو توترات جيوسياسية، تجد بكين في ذلك فرصة لزيادة حصتها في أسواق التصدير، خصوصاً في آسيا وأوروبا وأفريقيا.
وتشير القفزة القياسية في صادرات الديزل تحديداً إلى أن المصافي الصينية استثمرت في تحسين هوامش التكرير والاستفادة من ارتفاع الأسعار العالمية لهذا المنتج، في وقت يواجه فيه العالم ضغوطاً متزايدة على سلاسل إمداد الطاقة جراء التصعيد المرتبط بالملف الإيراني. وهذا النمط ليس جديداً تماماً على الصين، التي اعتادت في فترات التوتر الجيوسياسي زيادة صادراتها من الوقود لتعويض النقص الذي يصيب الأسواق الدولية، مستفيدة من موقعها كمصدّر رئيسي للمنتجات المكررة في القارة الآسيوية.
ويبقى السؤال المطروح أمام المراقبين هو مدى استمرارية هذا الاتجاه التصاعدي في الأشهر المقبلة، خصوصاً إذا ما تواصل التوتر المرتبط بإيران، أو إذا تدخلت السلطات الصينية بتعديل حصص التصدير الممنوحة للمصافي المحلية بما يوازن بين تلبية الطلب الداخلي والاستفادة من فرص التصدير الخارجية.
ماذا يعني هذا للأسواق الخليجية؟
يُتوقع أن ينعكس تصاعد صادرات الوقود المكرر الصينية بشكل غير مباشر على أسواق الطاقة في الخليج، التي تُعد من أكبر مصدري النفط الخام والمنتجات المكررة في العالم. فمن جهة، قد تجد دول المجلس في ارتفاع الطلب العالمي على الديزل وقوداً بديلاً للمنافسة، فرصة لتعزيز صادراتها من المنتجات المكررة عبر مصافيها الكبرى، خصوصاً في السعودية والإمارات، بما يدعم إيراداتها من قطاع الطاقة غير النفطي الخام. ومن جهة أخرى، قد يؤدي استمرار شح الإمدادات بفعل التوتر مع إيران إلى دعم أسعار النفط الخام عموماً، وهو ما ينعكس عادةً بشكل إيجابي على الموازنات الحكومية الخليجية المرتبطة بإيرادات النفط.
كما أن أي تصعيد إضافي في التوترات الإقليمية المرتبطة بإيران قد يرفع من حالة عدم اليقين في أسواق الطاقة العالمية، وهو عامل تراقبه البورصات الخليجية عن كثب نظراً لتأثيره المباشر على أسهم قطاع الطاقة والشركات البتروكيماوية المدرجة في أسواق مثل تداول السعودية وسوق أبوظبي للأوراق المالية. ونظراً لارتباط عملات دول مجلس التعاون الخليجي بالدولار الأميركي، فإن أي تقلبات حادة في أسعار النفط العالمية قد تنعكس أيضاً على تكاليف الاستيراد والتضخم المحلي في هذه الاقتصادات، وإن كان من المبكر الجزم بحجم هذا التأثير دون مزيد من المعطيات حول مسار الأزمة الإيرانية.