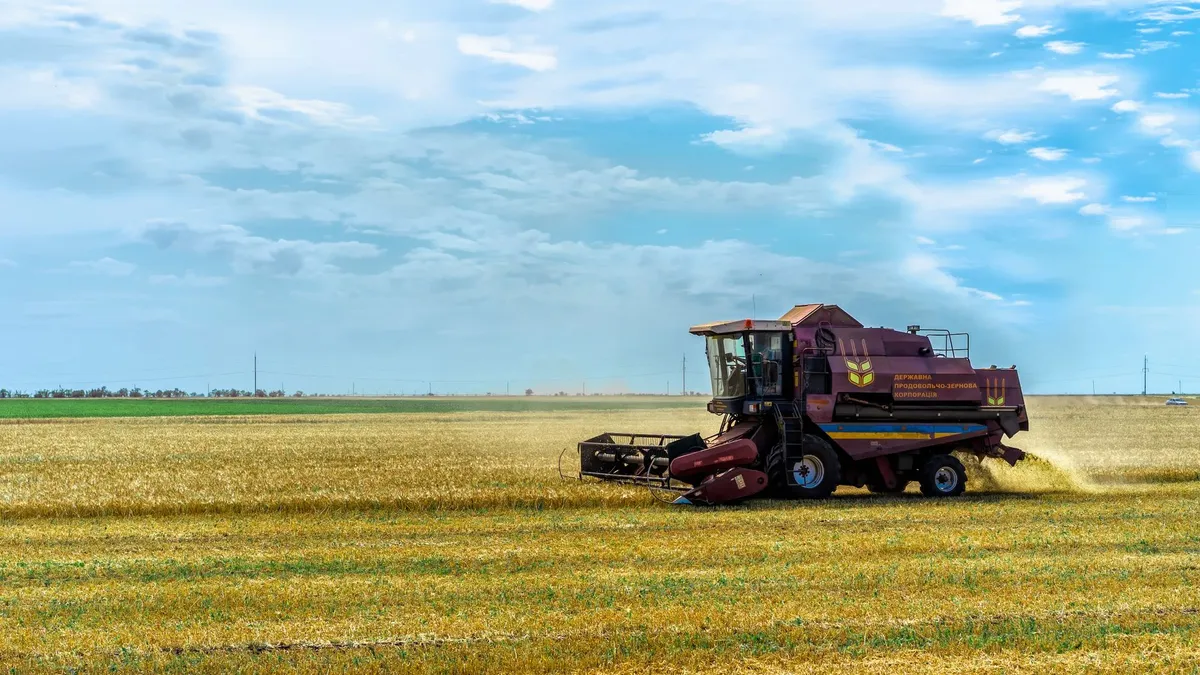
في تحليل نشرته شبكة CNBC الأمريكية، تحذّر من أن مزارعي أوكرانيا، الذين يرزحون تحت ضغوط مالية متصاعدة، لم يعد لديهم حافز كافٍ لزراعة محاصيلهم المقبلة لموسم 2027، في ظل استمرار تعثر قنوات التصدير التي كانت تشكل شريان الحياة لاقتصاد الحبوب في البلاد.
وبحسب ما ذكرته CNBC، فإن استمرار بقاء صادرات الحبوب الأوكرانية عالقة بسبب تعقيدات الحرب والممرات اللوجستية، يدفع عدداً متزايداً من المزارعين الذين تعاني ميزانياتهم من ضيق السيولة إلى إعادة التفكير في جدوى الاستمرار بالزراعة على النطاق الذي كانوا عليه سابقاً.
ويشير محللون، حسب ما نقلته الشبكة الأمريكية، إلى أن أسواق السلع الزراعية العالمية قد "تنقلب بسرعة" إذا استمر هذا التراجع في الحوافز الزراعية، وهو ما يعني أن أي انكماش في المساحات المزروعة أو في كميات الحبوب التي يقرر المزارعون الأوكرانيون إنتاجها للموسم القادم قد ينعكس بشكل مفاجئ وحاد على المعروض العالمي من القمح والذرة والشعير.
تُعد أوكرانيا واحدة من أكبر مصدري الحبوب في العالم، وتلعب دوراً محورياً في تأمين احتياجات عدد كبير من الدول المستوردة للغذاء، خصوصاً في الشرق الأوسط وشمال أفريقيا وآسيا. لكن استمرار الحرب الروسية على البلاد أدى إلى تعطيل طرق الشحن التقليدية، وفرض على المصدرين الأوكرانيين البحث عن ممرات بديلة أثقل تكلفة وأقل كفاءة، وهو ما انعكس على الهوامش الربحية للمزارعين المحليين.
ووفقاً لتحليل CNBC، فإن المعادلة التي يواجهها المزارع الأوكراني اليوم باتت بسيطة: تكاليف إنتاج مرتفعة، وعوائد تصدير غير مضمونة بسبب استمرار اختناقات الشحن، في وقت لا توجد فيه ضمانات واضحة بأن موسم 2027 سيكون مختلفاً عن المواسم السابقة. هذا المزيج، بحسب الشبكة، يدفع شريحة واسعة من المزارعين إلى تقليص خططهم الزراعية المستقبلية، أو التفكير في التحول إلى محاصيل أقل اعتماداً على التصدير.
وتحذر CNBC من أن تراجع الحوافز الزراعية في أوكرانيا لا يمثل مجرد قضية محلية، بل يحمل تداعيات محتملة على سلاسل الإمداد الغذائي العالمية، خصوصاً أن الأسواق لا تزال تتذكر حالة التقلب الحاد في أسعار القمح والذرة التي شهدتها خلال السنوات الأخيرة.
ماذا يعني هذا للأسواق الخليجية؟
دول مجلس التعاون الخليجي، التي تستورد معظم احتياجاتها من القمح والحبوب العلفية، قد تكون من أوائل المتأثرين إذا تحقق سيناريو "الانقلاب السريع" في أسواق السلع الزراعية الذي يحذر منه المحللون بحسب CNBC. فأي تراجع في المعروض الأوكراني المستقبلي قد يرفع تكلفة استيراد القمح والذرة والشعير إلى المنطقة، وهو ما ينعكس عادةً على فواتير الدعم الغذائي الحكومي وعلى معدلات التضخم المحلي في أسعار الخبز والعلف والمنتجات الغذائية ذات الصلة.
كما أن ارتباط معظم عملات الخليج بالدولار الأمريكي يجعل تكلفة استيراد الغذاء مرتبطة أيضاً بتحركات الدولار، إذ أن أي ارتفاع في أسعار الحبوب العالمية مقوّمة بالدولار يُترجم مباشرة إلى كلفة إضافية على الموازين التجارية لدول الخليج المستوردة للغذاء، من دون أن يكون لتحرك العملة المحلية أي أثر تعويضي بسبب الربط الثابت.
ومن المرجح أن تتابع الجهات المعنية بالأمن الغذائي في الخليج، مثل برامج الاحتياطي الاستراتيجي للحبوب، تطورات الموسم الزراعي الأوكراني القادم عن كثب، في ظل استمرار حالة عدم اليقين بشأن مدى التزام المزارعين الأوكرانيين بمستويات الإنتاج السابقة، خصوصاً أن أي تقلص في المساحات المزروعة لموسم 2027 لن تظهر نتائجه الكاملة على الأسواق إلا بعد مرور بعض الوقت.