أعلنت شركة أرادة العقارية الإماراتية إطلاق ذراعها السعودية "أرادة السعودية" بالشراكة مع شركة إكستوبيا، المطور السعودي المتخصص في المجتمعات والوجهات متعددة الاستخدامات، في خطوة تهدف إلى تطوير مشاريع عقارية في مختلف أنحاء المملكة.
وبحسب ما ذكرته منصة أرقام الإخبارية نقلاً عن بيان الشركة، فإن هذه الشراكة تمنح أرادة السعودية حق الوصول إلى مخزون أراضٍ يمتد على مساحة 10 ملايين متر مربع، بقيمة إجمالية تبلغ 49 مليار درهم إماراتي، موزعة على مواقع رئيسية في الرياض وجدة ومكة المكرمة.
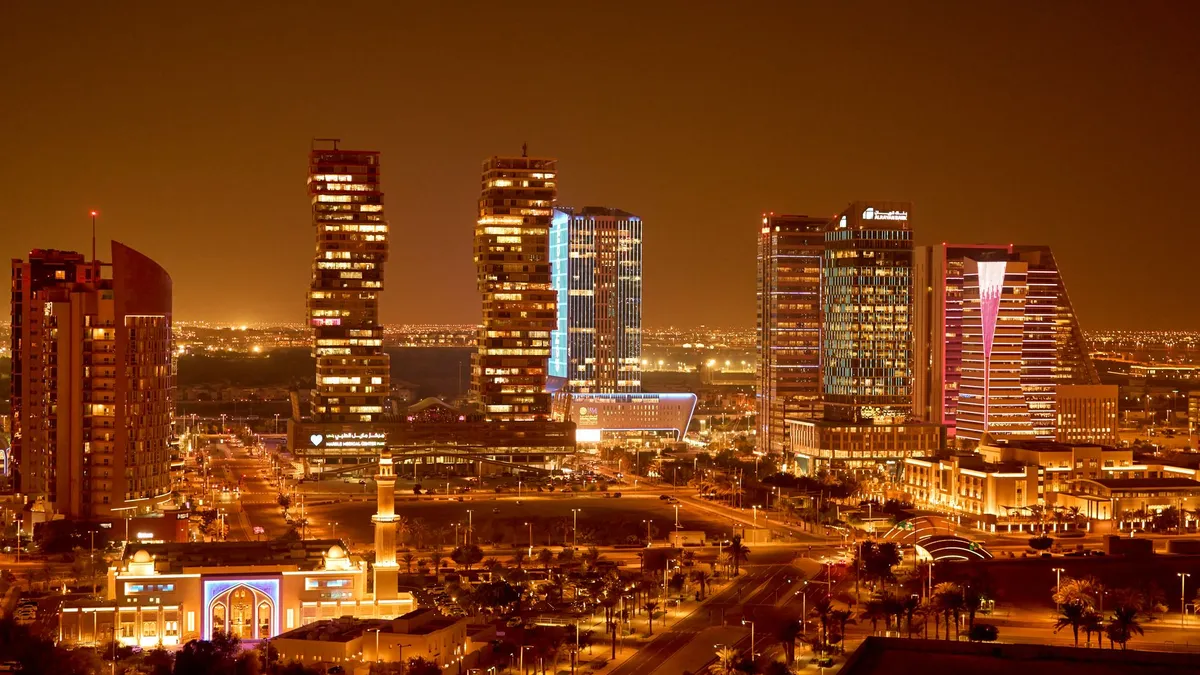
وكشف البيان أن أرادة السعودية أطلقت مشروعها الأول، وهو مجتمع سكني متكامل بقيمة 14 مليار درهم (ما يعادل 3.8 مليار دولار) في حي الرمال بشمال شرق الرياض. ويمتد المشروع على مساحة 2.5 مليون متر مربع، وسيضم نحو 3,500 فيلا وتاون هاوس، إضافة إلى مدرسة ومرافق تجارية ورياضية ومركز مجتمعي.
وأوضحت أرادة أن تمويل المشروع سيتم عبر هيكل استثماري خاضع لتنظيم هيئة السوق المالية السعودية، ويُدار من قبل جهة مالية مرخصة، على أن تبدأ عمليات البيع والبناء خلال عام 2027.
وأشارت الشركة إلى أن الكيان الجديد سيتولى تطوير مجتمعات سكنية واسعة النطاق في مختلف مناطق المملكة، لافتة إلى تعيين محمد الذبان، رئيس مجلس إدارة إكستوبيا، رئيساً لمجلس إدارة أرادة السعودية.
ويأتي هذا الإطلاق ضمن استراتيجية التوسع العالمي لشركة أرادة، التي تبلغ قيمة محفظة مشاريعها التطويرية نحو 185 مليار درهم موزعة على خمسة أسواق، وتضم أكثر من 70 ألف وحدة سكنية، أُنجز منها حتى الآن نحو 17 ألف وحدة.
ماذا يعني هذا للأسواق الخليجية؟
يعكس دخول مطور إماراتي بحجم أرادة إلى السوق العقارية السعودية استمرار تدفق رؤوس الأموال الخليجية البينية نحو قطاع الإسكان في المملكة، وهو اتجاه قد يترسخ أكثر مع تسارع وتيرة مشاريع "رؤية 2030" وبرامج الإسكان الكبرى في الرياض. ومن المرجح أن تدفع مثل هذه الصفقات شركات التطوير العقاري المدرجة في سوق تداول السعودي إلى مزيد من المنافسة على الأراضي والمشاريع متعددة الاستخدامات، خاصة في ظل نمو الطلب السكاني في العاصمة السعودية.
كما أن اعتماد المشروع على هيكل استثماري تنظمه هيئة السوق المالية السعودية قد يفتح الباب أمام أدوات تمويل عقاري جديدة تُدرج لاحقاً أو تُطرح عبر صناديق مرخصة، وهو ما قد ينعكس بشكل غير مباشر على نشاط صناديق الريت العقارية المدرجة. وبما أن الريال السعودي والدرهم الإماراتي مرتبطان بالدولار الأمريكي، فإن تحويل رؤوس الأموال بين السوقين عادةً ما يكون أقل عرضة لمخاطر تقلبات صرف العملة مقارنة بالاستثمارات العابرة للمناطق ذات العملات العائمة، ما يسهّل نظرياً استمرار هذا النوع من الشراكات العقارية البينية داخل دول مجلس التعاون الخليجي.
وعلى صعيد تكلفة الاقتراض، فإن أي مشروع بهذا الحجم يعتمد على تمويل مهيكل قد يكون حساساً لمسار أسعار الفائدة في المنطقة، التي تتبع عادة قرارات الاحتياطي الفيدرالي الأمريكي نظراً لربط عملات الخليج بالدولار. ومع ذلك، فإن بدء عمليات البيع والبناء المحدد لعام 2027 يمنح المطورين هامشاً زمنياً للتكيف مع أي تغيرات في بيئة التمويل خلال السنوات المقبلة.