تشهد أسواق الطاقة العالمية توتراً متصاعداً مع اقتراب فصل الشتاء، بعدما كشف تقرير نشره موقع "أويل برايس" (OilPrice) عن تراجع حاد في إمدادات الغاز الطبيعي المسال القادمة من منطقة الخليج الفارسي، في وقت يتزايد فيه الطلب العالمي على التدفئة.
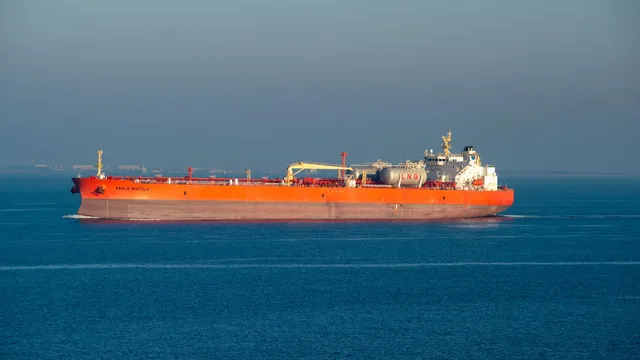
وبحسب ما ذكره الموقع، فإن تدفقات الغاز الطبيعي المسال من الخليج الفارسي لا تزال أقل بنسبة تتجاوز 75% عن مستوياتها المسجلة قبل 28 فبراير الماضي، وهو تراجع كبير يضع ضغطاً إضافياً على الأسواق التي كانت تعتمد تقليدياً على هذا المصدر لتأمين احتياجاتها من الغاز المسال خلال موسم الشتاء، وهو الموسم الذي يشهد عادة أعلى معدلات استهلاك الطاقة لأغراض التدفئة في نصف الكرة الشمالي.
وفي أوروبا، أظهرت بيانات أوردها التقرير أن عقد نوفمبر الآجل للغاز الطبيعي يتداول عند مستوى يتجاوز 81 يورو لكل ميغاواط ساعة، وهو مستوى مرتفع يعكس حالة الترقب التي تسود السوق الأوروبية مع اقتراب موجات البرد. أما في آسيا، فقد أشار الموقع إلى أن سعر الغاز الطبيعي المسال في السوق الفورية تجاوز نظيره الأوروبي، وهو ما أدى إلى جذب شحنات إضافية من الغاز المسال نحو الشرق على حساب الأسواق الأوروبية، في منافسة محمومة بين القارتين على الإمدادات المحدودة.
هذا التنافس على الغاز المسال، بحسب التقرير، دفع المشترين حول العالم إلى إعادة النظر في خياراتهم، إذ تبين أن الفحم أصبح أرخص بنسبة 80% مقارنة بالغاز الطبيعي المسال، وهو فارق سعري كبير جعل الفحم خياراً جذاباً اقتصادياً رغم السمعة البيئية السلبية التي يحملها هذا الوقود. وأشار الموقع إلى أن الفحم ظل لسنوات هدفاً رئيسياً للتنظيمات المرتبطة بمكافحة التغير المناخي، كونه يُصدر أعلى كميات من ثاني أكسيد الكربون إضافة إلى الغازات الملوثة والجسيمات الدقيقة، لكنه رغم ذلك ما زال حاضراً بقوة في مزيج الطاقة العالمي، خصوصاً في ظل أزمات الإمداد المتكررة.
هذا التطور يعكس معضلة حقيقية تواجه صناع القرار في قطاع الطاقة عالمياً، بين الحاجة الملحة لتأمين إمدادات موثوقة وبأسعار معقولة من جهة، والالتزامات المناخية التي تدفع نحو التخلي التدريجي عن الوقود الأحفوري الأكثر تلويثاً من جهة أخرى.
ماذا يعني هذا للأسواق الخليجية؟
يحمل هذا التطور دلالات مهمة لدول الخليج التي تُعد من أبرز مصدري الغاز الطبيعي المسال عالمياً. فتراجع التدفقات من المنطقة بنسبة كبيرة، إذا استمر، قد يعني أن بعض المنتجين الخليجيين يوجهون شحناتهم نحو أسواق أكثر ربحية في آسيا بدلاً من أوروبا، وهو ما قد يعزز عوائد صادرات الغاز لدول مثل قطر والإمارات والسعودية في المدى القريب نظراً لارتفاع الأسعار الفورية في الأسواق الآسيوية.
كما أن استمرار أزمة إمدادات الغاز المسال قد يبقي أسعار النفط والطاقة بشكل عام عند مستويات مرتفعة نسبياً خلال موسم الشتاء، وهو ما قد ينعكس إيجاباً على الإيرادات النفطية والغازية لموازنات دول الخليج التي ترتبط عملاتها بالدولار الأمريكي، ما يجعلها أقل تأثراً بتقلبات صرف اليورو مقارنة بأوروبا. وعلى صعيد البورصات الخليجية، قد تستفيد أسهم شركات الطاقة والبتروكيماويات المدرجة في أسواق مثل تداول السعودية وسوق أبوظبي للأوراق المالية من بيئة أسعار مرتفعة نسبياً للغاز والطاقة، وإن كان من المرجح أن يظل تأثير ذلك مرهوناً بمدى استمرار أزمة الإمدادات العالمية وتطورات الطلب الآسيوي والأوروبي خلال الأشهر المقبلة.