عدّل صندوق النقد الدولي توقعاته بشأن مسار الاقتصاد السعودي خلال العامين المقبلين، في تحول لافت بين تباطؤ مؤقت وانتعاش قوي متوقع. وبحسب ما ذكرت منصة أرقام نقلاً عن تقرير آفاق الاقتصاد العالمي الصادر عن الصندوق في أكتوبر 2026، رفع صندوق النقد الدولي توقعاته لنمو الاقتصاد السعودي في عام 2027 إلى 7.9%، مقارنة بتوقع سابق بلغ 5.5% كان قد صدر في يوليو الماضي.
في المقابل، عدّل الصندوق توقعاته لعام 2026 إلى انكماش بنسبة 3.3%، بعدما كان يتوقع في يوليو نمواً بنسبة 1.7%، ما يعني تراجعاً حاداً في التقدير بمقدار 1.6 نقطة مئوية مقارنة بالتوقعات السابقة. وفي المقابل، ارتفع تقدير نمو 2027 بمقدار 2.4 نقطة مئوية عن التوقع السابق.
وأشار التقرير، بحسب ما نقلته أرقام، إلى أن الاقتصاد السعودي أقل تأثراً من بعض اقتصادات المنطقة بالاضطرابات الجيوسياسية، وذلك بفضل تنوع طرق تصدير الطاقة التي تحد من أثر أي اضطرابات في الإمداد أو النقل. ويرى الصندوق أن النشاط الاقتصادي في المملكة من المتوقع أن يتحسن خلال عام 2027 مع تحسن الإنتاج والصادرات وخدمات اللوجستيات.
أما على صعيد التضخم، فيتوقع صندوق النقد الدولي أن يتباطأ معدل التضخم في السعودية إلى 1.9% في عام 2026، مقارنة بـ2% في عام 2025، قبل أن يرتفع مجدداً إلى 2.2% في عام 2027.
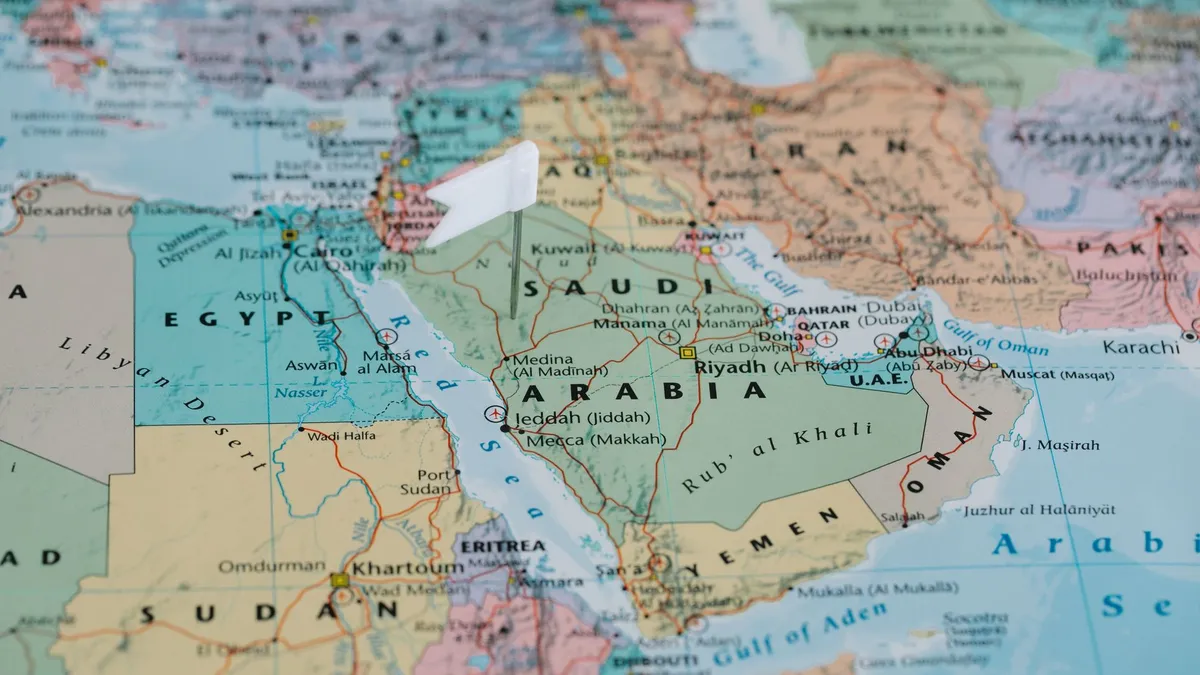
كما لفت التقرير إلى أن التوقعات الاقتصادية الإقليمية بشكل عام ما زالت متأثرة باضطرابات مستمرة في مضيق هرمز، وهو الممر البحري الحيوي الذي يمر عبره جزء كبير من صادرات النفط الخليجية، في وقت يُنتظر أن يتحسن النشاط الاقتصادي الإقليمي خلال عام 2027.
ماذا يعني هذا للأسواق الخليجية؟
هذا التذبذب الحاد في توقعات صندوق النقد الدولي بين انكماش في 2026 ونمو قوي في 2027 قد يعكس حساسية الاقتصاد السعودي، وبالتبعية اقتصادات مجلس التعاون الخليجي، تجاه عاملين متشابكين: أسعار النفط وحجم الإنتاج من جهة، والمخاطر الجيوسياسية المرتبطة بممرات الشحن الإقليمية مثل مضيق هرمز من جهة أخرى. فإشارة الصندوق إلى أن المملكة أقل تأثراً نسبياً بفضل تنوع طرق التصدير قد تُفهم كرسالة طمأنة نسبية للمستثمرين الأجانب مقارنة بدول أخرى في المنطقة أكثر اعتماداً على ممر واحد للتصدير.
من الناحية العملية، قد ينعكس تحسن توقعات النمو لعام 2027 إيجاباً على معنويات المستثمرين في بورصة تداول السعودية، خصوصاً في القطاعات غير النفطية التي تراهن عليها رؤية 2030، بينما قد يدفع توقع الانكماش في 2026 بعض المستثمرين إلى توخي حذر أكبر في الأمد القصير. كما أن تباطؤ التضخم المتوقع إلى 1.9% في 2026 قد يمنح صناع القرار في السياسة النقدية هامشاً إضافياً، علماً بأن الريال السعودي يبقى مرتبطاً بالدولار الأمريكي، ما يجعل قرارات أسعار الفائدة في المملكة ودول الخليج الأخرى مرتبطة إلى حد كبير بمسار السياسة النقدية الأمريكية بغض النظر عن التقلبات المحلية في النمو.
أما استمرار المخاطر المرتبطة بمضيق هرمز، فقد يبقي قطاع الطاقة والشحن في دول الخليج تحت مراقبة لصيقة من المستثمرين، إذ إن أي تصعيد إضافي قد ينعكس على تكاليف التأمين والشحن البحري، وربما على أسعار النفط العالمية التي تمثل الركيزة الأساسية لإيرادات الموازنات الخليجية. وبشكل عام، يبقى تقييم هذه التوقعات مرهوناً بمدى تحقق الافتراضات التي بناها الصندوق حول تحسن الإنتاج والصادرات خلال 2027.