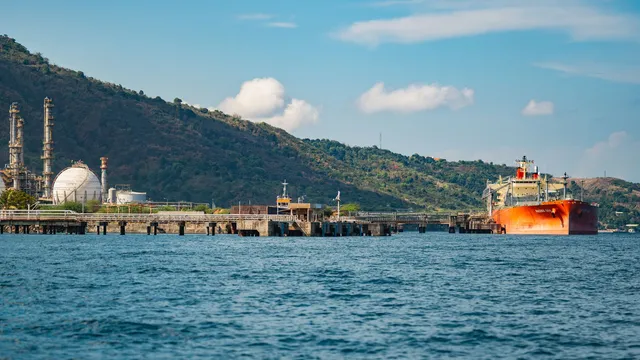
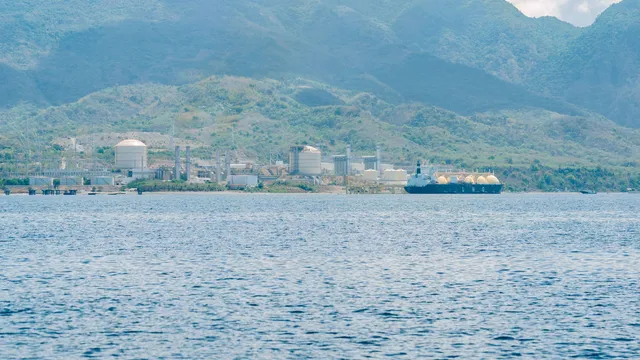
اتخذت شركة شل (Shell) بالشراكة مع شركة النفط الوطنية الماليزية بتروناس (PETRONAS)، وشركة النفط الصينية بتروتشاينا (PetroChina)، وشركة ميتسوبيشي اليابانية، وشركة كوغاز الكورية الجنوبية (KOGAS)، قراراً استثمارياً نهائياً بشأن المرحلة الثانية من مشروع "LNG Canada" للغاز الطبيعي المسال، وذلك الشهر الماضي بحسب ما أوردته وكالة أويل برايس (OilPrice).
ويقضي القرار بمضاعفة الطاقة الإنتاجية للمحطة لتصل إلى 28 مليون طن سنوياً، في خطوة تعزز مكانة كندا كمورد محتمل طويل الأجل لأسواق آسيا الكبرى. وبحسب التقرير، فإن هذا التوسع يأتي بالتوازي مع مشروعين آخرين قيد الإنشاء هما "سيدار إل إن جي" (Cedar LNG) و"وودفايبر" (Woodfibre)، ما يرفع إجمالي صادرات كندا المتوقعة من الغاز المسال إلى 33 مليون طن سنوياً بحلول نهاية العقد الحالي.
ويعكس هذا التطور، وفق ما ذكرته أويل برايس، توجهاً متنامياً لدى المستوردين الآسيويين الكبار نحو تنويع مصادر إمدادات الغاز المسال بعيداً عن الاعتماد التقليدي على دول الخليج، التي تُعد من أبرز الموردين التاريخيين لهذه السوق عبر قطر والإمارات والسعودية. ومشاركة شركات صينية وكورية وماليزية ويابانية بشكل مباشر في تمويل وتشغيل مشروع LNG Canada تمنح هذه الدول ضماناً مباشراً لتدفق الإمدادات، وهو ما قد يقلل من اعتمادها على عقود التوريد طويلة الأجل مع منتجي الخليج في المستقبل.
ويُنظر إلى الموقع الجغرافي لمشروع LNG Canada، الواقع على الساحل الغربي لكندا، كميزة تنافسية تتيح شحنات أقصر زمناً نحو الموانئ الآسيوية مقارنة برحلات الناقلات القادمة من الخليج العربي عبر مضيق هرمز ومضيق ملقا، وهو عامل تشغيلي قد يصبح أكثر أهمية كلما تصاعدت المخاوف الجيوسياسية المرتبطة بممرات الشحن التقليدية.
ماذا يعني هذا للأسواق الخليجية؟
يأتي هذا التوسع الكندي في وقت تراهن فيه دول الخليج، وعلى رأسها قطر، على توسعات ضخمة في حقل الشمال لتعزيز حصتها من سوق الغاز المسال العالمية. ودخول منافس جديد بحجم إنتاج يصل إلى 33 مليون طن سنوياً بحلول نهاية العقد قد يضيف ضغطاً إضافياً على ديناميكية العرض العالمي، خصوصاً إذا تزامن ذلك مع توسعات مماثلة في الولايات المتحدة وأستراليا.
وبما أن شركات صينية وكورية ويابانية تملك حصصاً مباشرة في المشروع الكندي، فقد يترجم هذا إلى تحول تدريجي في عقود التوريد طويلة الأجل لصالح الموردين الجدد، وهو ما يستدعي من شركات الطاقة الخليجية إعادة تقييم استراتيجياتها التسعيرية والتعاقدية مع العملاء الآسيويين التقليديين. كما أن أي تراجع نسبي في حصة الخليج من سوق الغاز المسال الآسيوي قد ينعكس بشكل غير مباشر على عائدات الصادرات الهيدروكربونية، وهي أحد الروافد الأساسية لميزانيات دول مجلس التعاون الخليجي المرتبطة عملاتها بالدولار الأمريكي.
ومن المرجح أن تراقب الأسواق الخليجية، وفي مقدمتها بورصة قطر وأسواق الطاقة المدرجة في السعودية والإمارات، وتيرة تنفيذ هذه المشاريع الكندية في السنوات المقبلة، نظراً لتأثيرها المحتمل على أسعار الغاز الطبيعي عالمياً وعلى موقع الخليج التنافسي في معادلة إمدادات الطاقة الآسيوية طويلة الأجل.