توقع محللون في بنك مورغان ستانلي أن تبقى أسواق الوقود العالمية في حالة تشدد حتى منتصف العام المقبل على الأقل، في ظل أعمال صيانة مخططة ضخمة ومؤجلة ستشهدها المصافي حول العالم خلال الربع الثاني من عام 2027.
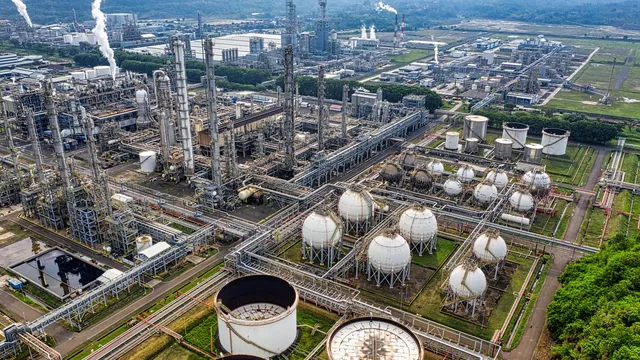
وبحسب ما نقلته منصة "أويل برايس" (OilPrice) عن تحليل مورغان ستانلي، فإن أعمال الصيانة المجدولة في مصافي التكرير حول العالم ستبلغ ذروتها عند 3.4 مليون برميل يومياً خلال الربع الثاني من عام 2027، وهو مستوى غير معتاد يعكس تراكم أعمال صيانة كان من المفترض إجراؤها في وقت سابق.
وأوضح التحليل أن كثيراً من المصافي حول العالم تعمل حالياً عند أقصى طاقتها الاستيعابية، وقد أجّلت عمليات الصيانة الدورية المعتادة خلال الأشهر الماضية للحفاظ على استمرار تدفق إمدادات الوقود إلى الأسواق في وقت يتسم بارتفاع الطلب وضيق الهوامش التشغيلية. هذا التأجيل، بحسب مورغان ستانلي، يعني أن هذه المصافي ستكون "متأخرة" في جدول صيانتها، ما يرجّح أن تضطر إلى تنفيذ هذه الأعمال مجتمعة في فترة متقاربة خلال 2027، وهو ما سيخلق ضغطاً إضافياً على المعروض من المنتجات المكررة في تلك الفترة بالذات.
وتكتسب هذه التوقعات أهمية خاصة لأنها تمتد لأكثر من عام من الآن، ما يعني أن السوق العالمية للوقود، من البنزين إلى الديزل، قد لا تشهد تراخياً حقيقياً في المعروض على المدى القريب أو المتوسط، حتى في ظل أي تقلبات في أسعار الخام الخام نفسه. فحين تعمل المصافي عند الحد الأقصى من طاقتها دون هامش كافٍ لإجراء الصيانة الروتينية، فإن أي عطل غير مخطط له أو توقف طارئ قد يترك أثراً أكبر من المعتاد على الأسواق، نظراً لغياب الطاقة الاحتياطية الكافية لتعويض النقص.
ماذا يعني هذا للأسواق الخليجية؟
يحمل هذا التحليل دلالات مباشرة لمنطقة الخليج التي تضم بعضاً من أكبر مجمعات التكرير في العالم، إذ تشغّل شركات مثل أرامكو السعودية وأدنوك الإماراتية مصافي ضخمة تلعب دوراً محورياً في تزويد الأسواق الآسيوية والأوروبية بالمنتجات المكررة. فاستمرار تشدد سوق الوقود عالمياً قد يعزز هوامش التكرير (crack spreads) لصالح المصافي الخليجية التي تعمل حالياً بكفاءة عالية، وهو ما قد ينعكس إيجاباً على إيرادات قطاع التكرير والتصدير في دول مجلس التعاون الخليجي خلال الفترة الممتدة حتى 2027.
كما أن أي تشدد مطوّل في أسواق الوقود قد يبقي أسعار النفط الخام والمشتقات مدعومة نسبياً، وهو عامل تراقبه الحكومات الخليجية عن كثب لارتباطه المباشر بإيرادات الموازنات العامة التي لا تزال تعتمد بشكل كبير على عائدات النفط والغاز رغم برامج التنويع الاقتصادي الجارية. وبما أن عملات دول الخليج الرئيسية مرتبطة بالدولار الأميركي، فإن أي تحركات في أسعار الطاقة العالمية تنعكس بشكل غير مباشر على السيولة الدولارية المتاحة محلياً، وبالتالي على تكلفة الاقتراض وأداء أسواق الأسهم الخليجية، خصوصاً الأسهم المرتبطة بقطاعي الطاقة والبتروكيماويات في بورصات الرياض وأبوظبي ودبي. ومع ذلك، يبقى من المبكر الجزم بحجم هذا الأثر، إذ إن توقعات مورغان ستانلي تمتد على أفق زمني طويل نسبياً قد تتخلله متغيرات عديدة في العرض والطلب العالميين.