في مفارقة لافتة بأسواق النفط العالمية، سجل خام برنت القياسي الدولي أعلى مستوياته منذ خمسة أشهر هذا الأسبوع، في وقت شهدت فيه أسعار الخامات الفعلية (الفيزيائية) المنتجة في الشرق الأوسط تراجعاً ملحوظاً، وذلك بحسب ما ذكره موقع أويل برايس (OilPrice) المتخصص في أسواق الطاقة.
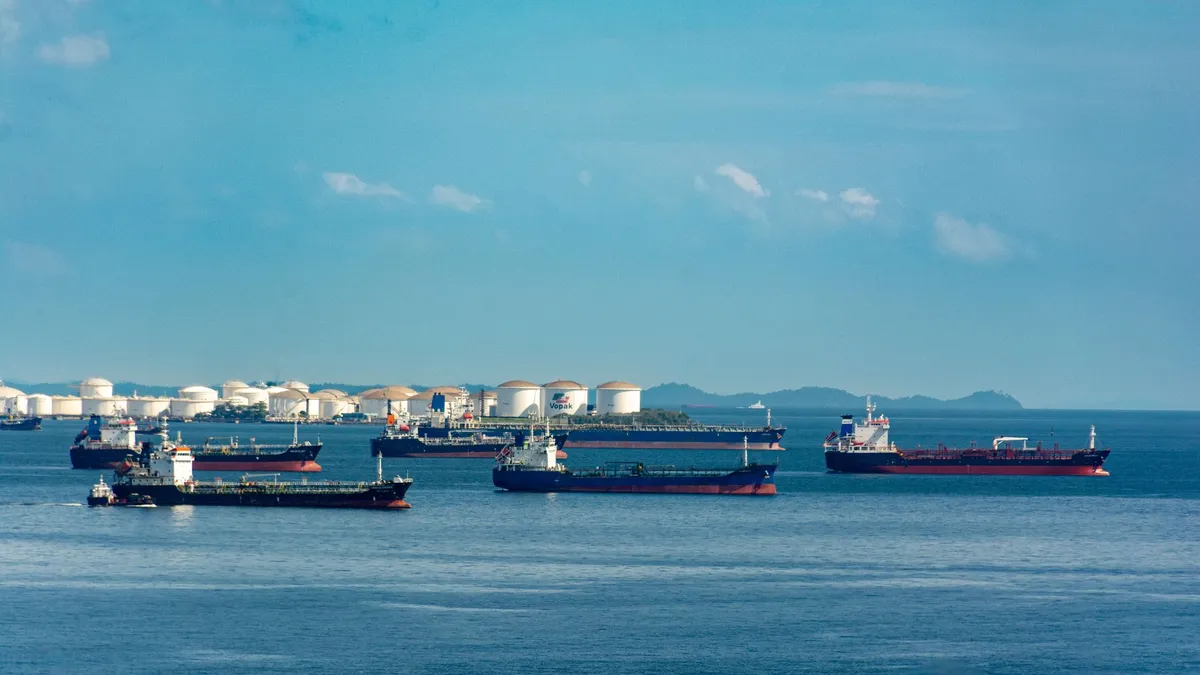
وأوضح التقرير أن هذا التباين بين أداء العقود الآجلة العالمية وأسعار الخامات المحلية في منطقة الخليج يعكس ديناميكيات مختلفة تحدث على أرض الواقع، إذ يستمر تدفق كميات كبيرة من النفط الخام خارج الخليج الفارسي عبر عمليات نقل من سفينة إلى أخرى (ship-to-ship) تجري قبالة سواحل سلطنة عُمان، في وقت يلجأ فيه المنتجون إلى تقديم أسعار تنافسية للمشترين في آسيا لضمان استمرار تدفق صادراتهم.
وبحسب أويل برايس، فإن بعض الخامات القادمة من العراق وعُمان دخلت في مرحلة خصومات عميقة مقارنة بمعيار دبي الفيزيائي، وهو أحد أهم مقاييس تسعير النفط الفعلي في منطقة الخليج. وضرب التقرير مثالاً بخام البصرة المتوسط العراقي (Basrah Medium)، الذي تم بيعه مؤخراً بخصم بلغ 10 دولارات للبرميل مقارنة بمعيار دبي، في تراجع حاد عن مستويات الشهر الماضي عندما كان هذا الخام يتداول عند مستويات قريبة من التكافؤ (parity) مع خام دبي.
ويعني هذا التراجع في أسعار الخامات الفعلية الخليجية أن المنتجين في المنطقة يضطرون إلى تقديم تنازلات سعرية أكبر لجذب المشترين الآسيويين، في ظل وفرة المعروض وتنافس المصدرين على الأسواق نفسها، حتى مع ارتفاع الأسعار العالمية المرجعية ممثلة في برنت.
ماذا يعني هذا للأسواق الخليجية؟
هذا التباعد بين أسعار برنت العالمية وأسعار الخامات الفعلية في الخليج قد يحمل دلالات مهمة لاقتصادات المنطقة على المدى القريب. فبينما تستند موازنات دول مجلس التعاون الخليجي عادةً إلى توقعات أسعار النفط القياسية مثل برنت، فإن الإيرادات الفعلية التي تجنيها شركات النفط الوطنية مرتبطة بأسعار البيع الفعلي للخامات المحلية، والتي يبدو أنها تتعرض لضغوط تنافسية متزايدة حالياً.
وقد يشير اتساع الخصم على خامات مثل البصرة المتوسط العراقي إلى أن المنتجين في المنطقة يواجهون منافسة أقوى من مصادر إمداد بديلة، سواء من داخل أوبك+ أو من منتجين آخرين خارج التحالف، ما قد يدفعهم إلى تعديل استراتيجيات التسعير لحماية حصصهم السوقية في آسيا، أحد أهم أسواق التصدير لدول الخليج.
ومن منظور الاقتصاد الكلي، فإن ارتفاع برنت إلى أعلى مستوى في خمسة أشهر قد يبدو إيجابياً للوهلة الأولى لدول الخليج المصدرة للنفط، غير أن الفجوة المتسعة بين السعر العالمي والسعر الفعلي للخامات المحلية قد تحد من الاستفادة الكاملة من هذا الارتفاع على مستوى الإيرادات الحكومية الفعلية. كما أن مثل هذه التطورات عادةً ما تنعكس بشكل غير مباشر على معنويات الأسواق المالية الخليجية، خصوصاً أسهم قطاع الطاقة المدرجة في بورصات مثل تداول السعودية وسوق أبوظبي ودبي الماليين، نظراً لارتباط أرباح هذه الشركات بأسعار البيع الفعلية أكثر من ارتباطها بالعقود الآجلة العالمية.
ويبقى من المبكر الجزم بمسار هذا التباين، إذ يتوقف تطوره على عوامل عدة من بينها مستويات الطلب الآسيوي، وحجم التدفقات عبر عمليات النقل بين السفن قبالة عُمان، وقرارات الإنتاج المستقبلية لتحالف أوبك+.