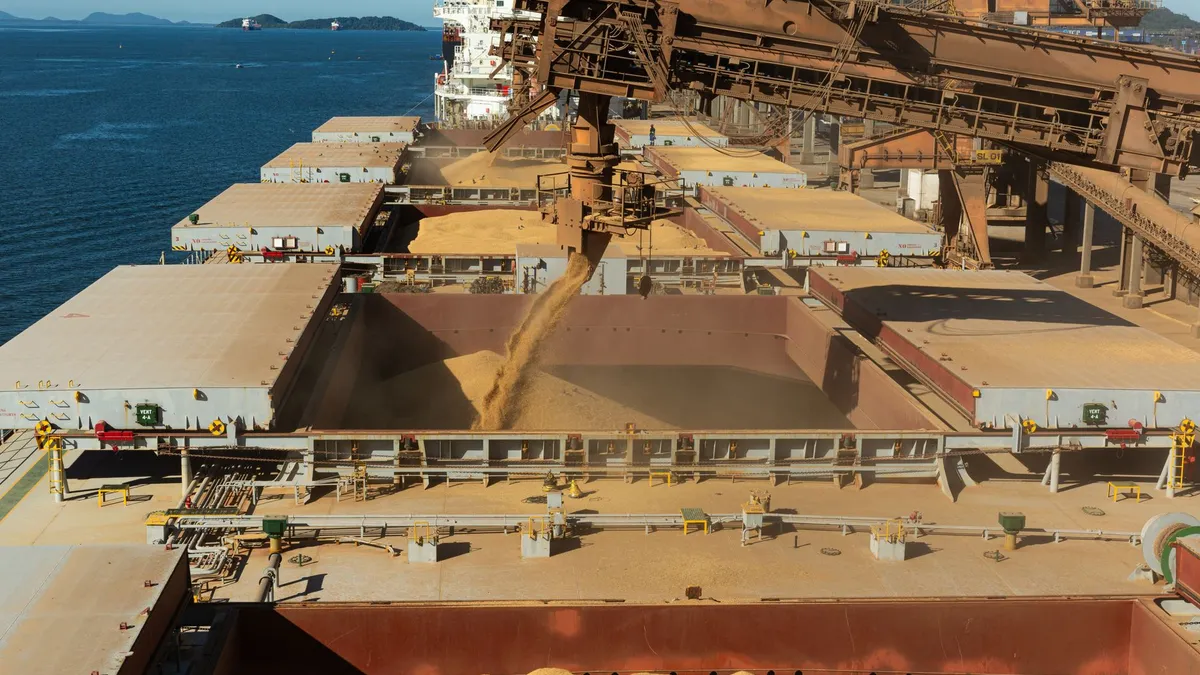
تشهد تجارة الحبوب العالمية اضطراباً لافتاً بعد تراجع حاد في صادرات القمح من روسيا وأوكرانيا، البلدين اللذين طالما شكّلا عصب سوق القمح العالمية بفضل أراضيهما الزراعية الخصبة وموقعهما الاستراتيجي على البحر الأسود. وبحسب ما ذكرته شبكة الجزيرة نقلاً عن شركة كبلر المتخصصة في تتبع بيانات التجارة والشحن، فإن صادرات القمح من البلدين تراجعت إلى أدنى مستوى لها منذ ستة عشر عاماً.
ويأتي هذا التراجع في ظل اضطراب مستمر في حركة الشحن عبر البحر الأسود، الممر الرئيسي الذي يُعتمد عليه تاريخياً لنقل ملايين الأطنان من القمح سنوياً إلى الأسواق العالمية، خصوصاً في الشرق الأوسط وشمال أفريقيا وآسيا. وأشارت الشبكة إلى أن ارتفاع تكاليف النقل والوقود ساهم بدوره في تفاقم الأزمة، ما جعل تصدير الشحنات عبر هذا الممر أكثر كلفة وأقل جدوى اقتصادية بالنسبة لبعض الموردين والتجار.
ونتيجة لهذا الواقع الجديد، بدأ عدد من الدول المستوردة الكبرى في البحث عن بدائل لتأمين احتياجاتها من القمح، في محاولة لتقليل اعتمادها على مصدرين ظلا لسنوات طويلة في صدارة قائمة الموردين العالميين. ويُنظر إلى هذا التحول على أنه مؤشر على إعادة تشكل تدريجية في خريطة تجارة الحبوب العالمية، حيث قد تستفيد دول منتجة أخرى مثل الولايات المتحدة والأرجنتين وأستراليا من الفراغ الذي يتركه تراجع الصادرات الروسية والأوكرانية.
وتكتسب هذه التطورات أهمية خاصة نظراً للدور المحوري الذي تلعبه كل من روسيا وأوكرانيا في أمن الغذاء العالمي منذ اندلاع الحرب بينهما، إذ ظلت تدفقات الحبوب من البحر الأسود محور اهتمام دولي واسع بسبب تأثيرها المباشر على أسعار المواد الغذائية في دول عديدة تعتمد على الاستيراد، لا سيما في الشرق الأوسط وأفريقيا.
ماذا يعني هذا للأسواق الخليجية؟
تستورد دول مجلس التعاون الخليجي جزءاً كبيراً من احتياجاتها من القمح والحبوب، ما يجعلها عرضة بشكل مباشر لأي اضطراب في سلاسل التوريد العالمية. وقد يؤدي استمرار تراجع صادرات روسيا وأوكرانيا إلى دفع المستوردين الخليجيين نحو تنويع مصادر التوريد والبحث عن شركاء تجاريين جدد، وهو ما قد يترتب عليه ارتفاع في تكاليف الشحن أو أسعار الشراء في الأمد القريب، نظراً لتغير مسارات النقل واحتمال زيادة المنافسة على الإمدادات المتاحة من الموردين البديلين.
كما أن أي ضغوط تضخمية مرتبطة بارتفاع أسعار المواد الغذائية قد تنعكس بشكل غير مباشر على السياسات النقدية في المنطقة، خصوصاً أن عملات دول الخليج مرتبطة بشكل وثيق بالدولار الأمريكي، ما يحد من مرونة التعامل مع صدمات الأسعار المستوردة عبر أدوات سعر الصرف. ومن المرجح أن تراقب الجهات المعنية بالأمن الغذائي في دول الخليج، التي عززت في السنوات الأخيرة مخزوناتها الاستراتيجية من الحبوب، تطورات هذا الملف عن كثب، نظراً لارتباطه المباشر بتكاليف الاستيراد وبالتالي بفاتورة الغذاء على المستهلك المحلي. وبشكل عام، فإن أي تحول طويل الأمد في خريطة موردي القمح العالميين قد يفرض على دول المنطقة إعادة تقييم اتفاقيات التوريد طويلة الأجل وتنويع شراكاتها الزراعية بشكل أكبر.