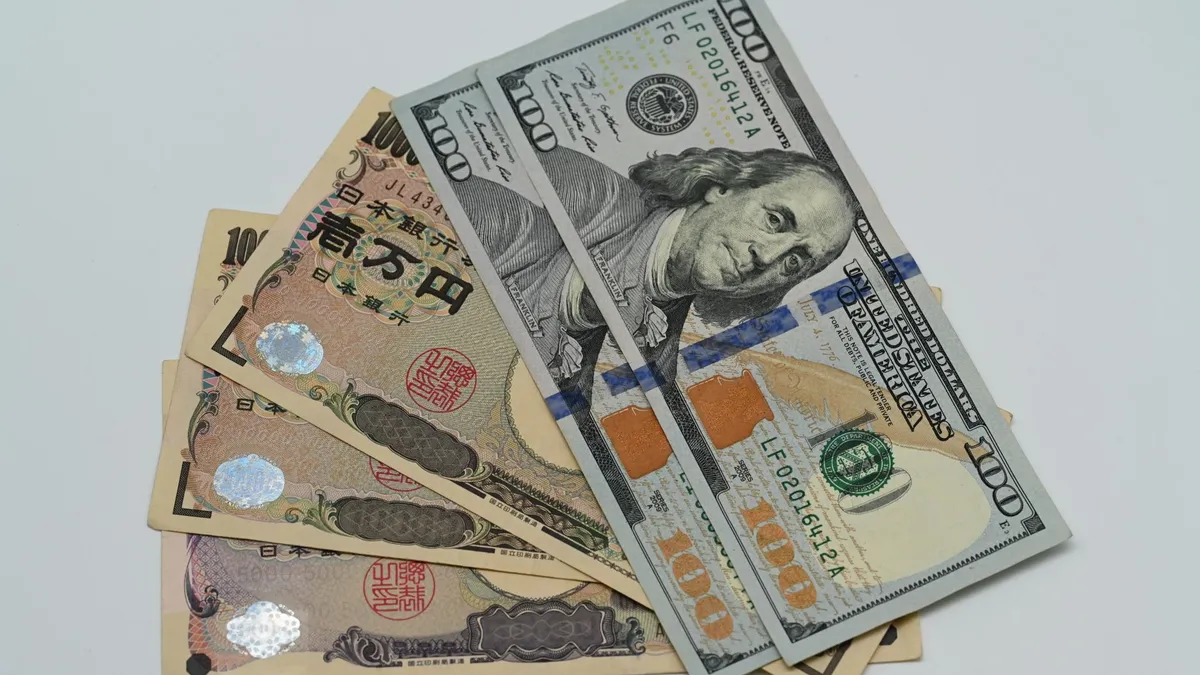
أفاد تحليل نشرته وكالة إنفستنغ.كوم (Investing.com) بأن بنك اليابان المركزي بات على مسار شبه محسوم لرفع أسعار الفائدة خلال اجتماعه المقرر في ديسمبر المقبل، في خطوة تأتي ضمن مسار تدريجي لتطبيع السياسة النقدية بعد سنوات طويلة من أسعار الفائدة شبه الصفرية أو السلبية التي انتهجها البنك المركزي الياباني لمواجهة الانكماش المزمن في الاقتصاد الياباني.
وبحسب التحليل الذي نشرته إنفستنغ.كوم، فإن صناع السياسة النقدية في طوكيو باتوا أكثر ارتياحاً للمضي قدماً في مسار رفع الفائدة، إلا أن المشكلة الأعمق التي يواجهها البنك لا تكمن في توقيت الرفع القادم بقدر ما تكمن في الغموض المحيط بما يُعرف بـ«سعر الفائدة المحايد» أو «Neutral Rate» — وهو المستوى النظري الذي لا تكون عنده السياسة النقدية محفزة للنمو ولا مقيّدة له في آن واحد.
وأشار التحليل إلى أن هذا الغموض بشأن تحديد السعر المحايد يُصعّب على بنك اليابان رسم مسار واضح لمستقبل سياسته النقدية بعد الرفع المرتقب في ديسمبر، إذ يحتاج صناع القرار إلى معرفة ما إذا كانت المستويات الحالية أو المستقبلية لأسعار الفائدة لا تزال ضمن النطاق التيسيري أو أنها بدأت تقترب من منطقة التقييد النقدي التي قد تكبح النمو الاقتصادي الهش أصلاً في اليابان.
وتأتي هذه التطورات في وقت يترقب فيه المستثمرون العالميون أي إشارات من بنك اليابان بشأن وتيرة التشديد النقدي المقبلة، خصوصاً أن أي تحرك من هذا القبيل يحمل تداعيات على أسواق العملات العالمية، نظراً للدور المحوري الذي يلعبه الين الياباني في عمليات التمويل بالعملة الرخيصة المعروفة باسم «تجارة الكاري» (Carry Trade)، والتي يستخدمها مستثمرون عالميون للاقتراض بالين بفائدة منخفضة واستثمار العائد في أصول أعلى عائداً حول العالم.
ماذا يعني هذا للأسواق الخليجية؟
رغم أن قرارات بنك اليابان المركزي قد تبدو بعيدة جغرافياً عن أسواق الخليج، إلا أن أي تحول جوهري في سياسته النقدية قد ينعكس بشكل غير مباشر على الأسواق المالية الإقليمية. فارتفاع أسعار الفائدة في اليابان يُتوقع أن يُضعف من جاذبية «تجارة الكاري» القائمة على الاقتراض بالين الرخيص، وهو ما قد يدفع بعض المستثمرين العالميين إلى إعادة تقييم محافظهم الاستثمارية في الأصول عالية المخاطر، بما فيها أسهم الأسواق الناشئة والخليجية.
كذلك، فإن أي تشديد نقدي ياباني قد يترافق مع تقلبات في أسواق العملات العالمية، وهو أمر تراقبه عادةً البنوك المركزية الخليجية التي تربط عملاتها بالدولار الأمريكي، نظراً لتأثير تحركات العملات الكبرى على تدفقات رؤوس الأموال نحو المنطقة. ومن المرجح أن يظل تأثير هذه التطورات على بورصات الخليج، مثل سوق تداول السعودي وسوق دبي المالي، محدوداً وغير مباشر في المدى القريب، إذ تبقى عوامل أخرى مثل أسعار النفط وقرارات الاحتياطي الفيدرالي الأمريكي أكثر تأثيراً مباشراً على حركة هذه الأسواق.
وبشكل عام، يبقى الوضع في اليابان مثالاً إضافياً على حالة عدم اليقين التي تطبع السياسات النقدية العالمية حالياً، وهو ما قد يدفع المستثمرين في الخليج إلى توخي الحذر ومتابعة تطورات السياسات النقدية في الاقتصادات الكبرى عن كثب، باعتبارها أحد العوامل المؤثرة على بيئة الاستثمار العالمية وتكلفة التمويل الدولي.