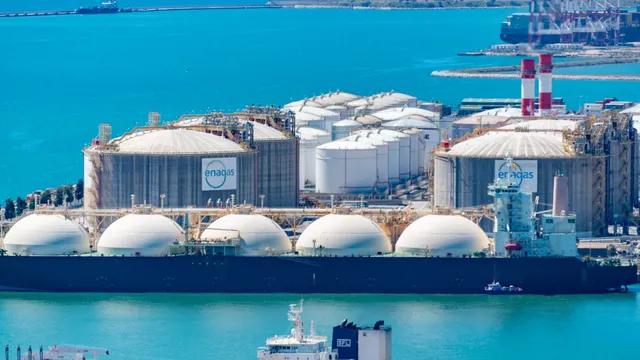
تتجه اليابان لاستعادة لقب أكبر مستورد للغاز الطبيعي المسال في العالم هذا العام، متفوقة على الصين للمرة الأولى منذ عام 2022، وذلك وفق تحليلات أعدتها شركتا الاستشارات ICIS وKpler ونقلتها وكالة رويترز.
ووفقاً للتقديرات التي جمعتها رويترز من الشركتين، فإن الطلب الياباني على الغاز المسال سيتجاوز نظيره الصيني هذا العام، وإن كان الفارق طفيفاً. فبحسب أرقام ICIS، من المتوقع أن تصل واردات اليابان من الغاز الطبيعي المسال إلى نحو 62 مليون طن متري، مقابل 61 مليون طن متوقعة للصين خلال العام نفسه. كما توصلت شركة Kpler إلى استنتاجات مشابهة تدعم هذا التحول في خريطة الطلب العالمي على الوقود الأحفوري الأنظف نسبياً.
ويعود هذا التراجع النسبي في الشهية الصينية على الغاز المسال، بحسب المحللين الذين استندت إليهم رويترز، إلى عاملين رئيسيين: الأول هو ارتفاع أسعار الغاز المسال عالمياً بما يجعل الاستيراد أقل جاذبية اقتصادياً لبكين في الوقت الراهن، والثاني هو توفر مخزونات كافية داخل الصين تُغني عن ضخ كميات إضافية من الأسواق الدولية. هذا المزيج دفع المشترين الصينيين إلى تبنّي نهج أكثر حذراً وانتقائية في التعاقدات الفورية والآجلة على حد سواء.
في المقابل، يبدو أن اليابان، التي اعتادت تاريخياً أن تكون المستورد الأول للغاز المسال قبل أن تتقدم عليها الصين في السنوات الأخيرة مدفوعة بنمو اقتصادها واحتياجاتها الصناعية والسكنية المتصاعدة، تستعيد موقعها بفعل ديناميكيات الطلب المحلي على الطاقة، في ظل اعتمادها شبه الكامل على الاستيراد لتشغيل محطات الكهرباء والصناعات الثقيلة لعدم امتلاكها مصادر طاقة أحفورية محلية تُذكر.
هذا التبدّل في ترتيب كبار المستوردين يحمل دلالات أوسع على بنية سوق الغاز المسال العالمية، التي شهدت توسعاً كبيراً في الطاقة الإنتاجية خلال السنوات الأخيرة من مصدّرين رئيسيين مثل قطر والولايات المتحدة وأستراليا. فتراجع الطلب الصيني المؤقت، إن تأكد باستمرار حتى نهاية العام، قد يضع ضغطاً إضافياً على الأسعار في الأسواق الآسيوية، فيما يبقى الطلب الياباني عاملاً داعماً يحول دون انهيار حاد في معدلات الاستيراد الإقليمية.
ماذا يعني هذا للأسواق الخليجية؟
يُعد هذا التحول في خريطة الطلب العالمي على الغاز الطبيعي المسال ذا أهمية مباشرة لدول الخليج، وتحديداً لقطر بصفتها أحد أكبر مصدّري هذا المنتج عالمياً، إذ إن أي إعادة توازن بين الطلب الياباني والصيني قد تنعكس على أنماط التعاقدات طويلة الأجل ومسارات الشحنات الفورية في آسيا. فإذا استمر الطلب الصيني في التباطؤ النسبي بفعل ارتفاع الأسعار وكفاية المخزونات، فقد يترتب على ذلك، وفق ما هو متوقع لا مؤكد، ضغط تنافسي على أسعار الغاز المسال في السوق الآسيوية قد يؤثر على عوائد المصدّرين الخليجيين من العقود الفورية تحديداً.
كما أن أي تذبذب في أسعار الطاقة العالمية ينعكس عادةً على مؤشرات الأسواق المالية الخليجية المرتبطة بقطاع النفط والغاز، مثل الشركات المدرجة في بورصات الدوحة والرياض وأبوظبي ذات الصلة بسلاسل إنتاج وتصدير الغاز المسال. ومن المرجح أن تواصل الجهات الحكومية والشركات الخليجية المصدّرة متابعة هذا التحول عن كثب عند صياغة استراتيجياتها التسويقية تجاه السوقين الياباني والصيني خلال الفترة المقبلة، دون أن يعني ذلك بالضرورة أثراً فورياً على أسعار صرف عملات الخليج المرتبطة بالدولار الأمريكي.