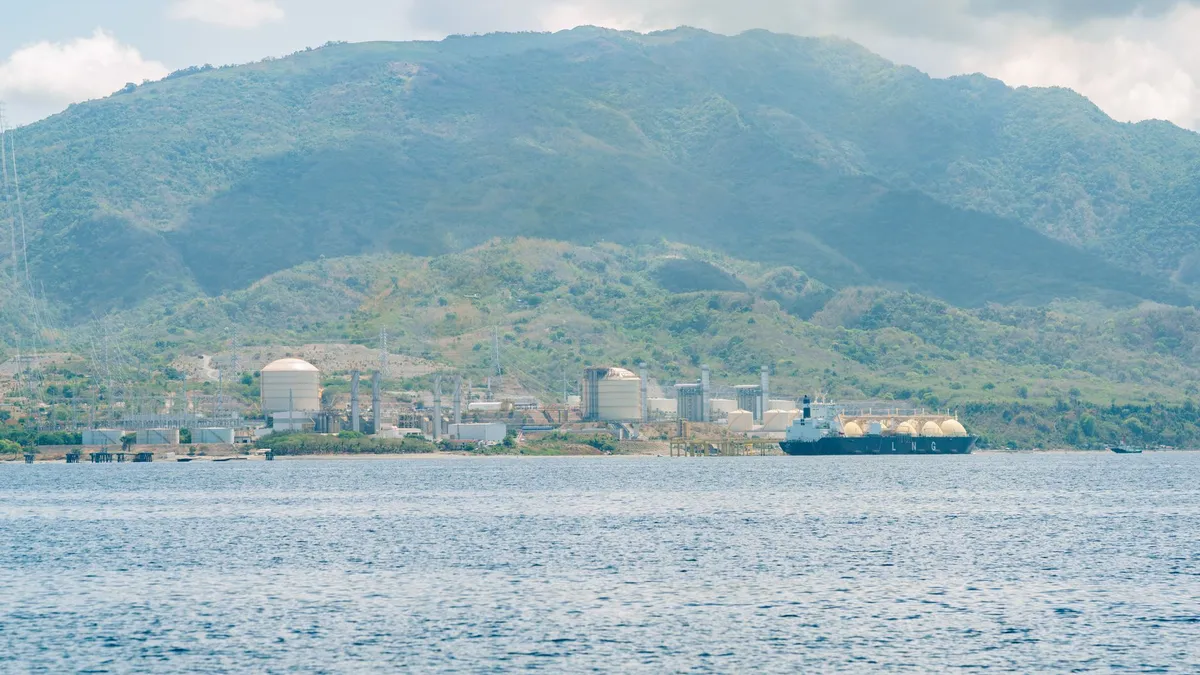
كشف تقرير نشره موقع OilPrice المتخصص في شؤون الطاقة أن الحرب التي استهدفت إيران تسببت في مضاعفة ما تدفعه مصر مقابل وارداتها من الغاز الطبيعي المسال (LNG)، ما دفع القاهرة إلى اتخاذ إجراءات طارئة لاحتواء الفاتورة المتصاعدة، من بينها تأجيل استلام بعض شحنات الغاز إلى عام 2027، واللجوء إلى حرق زيت الوقود في محطات توليد الكهرباء بدلاً من الغاز المستورد الأغلى ثمناً.
وبحسب ما ذكره موقع OilPrice، فإن هذا الارتفاع الحاد في فاتورة الاستيراد يأتي في توقيت حرج بالنسبة لمصر، التي تعاني أصلاً من تراجع مستمر في إنتاجها المحلي من الغاز الطبيعي. فقد أظهرت البيانات التي أوردها التقرير أن الإنتاج المصري من الغاز هبط إلى 3.63 مليار قدم مكعبة يومياً خلال شهر أغسطس، وهو تراجع يعكس تسارع وتيرة نضوب الحقول القديمة بوتيرة أسرع من معدل تعويضها بآبار جديدة تدخل الخدمة.
ولمواجهة هذا التراجع البنيوي في الإنتاج، أشار الموقع إلى أن وزارة البترول المصرية مددت مهلة تقديم العروض على 14 منطقة استكشافية جديدة حتى 14 ديسمبر، بعدما طلبت الشركات العاملة في القطاع مزيداً من الوقت لدراسة الفرص المتاحة قبل تقديم عطاءاتها. وتمثل هذه المناطق جزءاً من محاولات الحكومة المصرية لعكس مسار الانخفاض في الإنتاج المحلي، الذي حوّل مصر من بلد كان يصدّر فائضاً من الغاز المسال إلى مستورد يعتمد بشكل متزايد على الأسواق الخارجية لتغطية احتياجاته من الطاقة.
وفي سياق متصل، ذكر التقرير أن شركة قطر للطاقة (QatarEnergy) أبقت على حالة القوة القاهرة (force majeure) بشأن بعض شحنات الغاز المسال المتجهة إلى مصر منذ شهر أبريل الماضي، وأنها مددت هذا الإجراء في 28 أكتوبر، وهو ما يضيف طبقة إضافية من عدم اليقين إلى معادلة الإمدادات المصرية في وقت تحتاج فيه القاهرة إلى تدفقات ثابتة من الغاز لتشغيل محطات الكهرباء وتلبية الطلب المحلي المتنامي.
تداخل هذه العوامل مجتمعة — ارتفاع أسعار الاستيراد، وتراجع الإنتاج المحلي، وتعقيدات الإمداد من الشركاء الإقليميين — يضع الحكومة المصرية أمام معادلة صعبة بين كلفة الطاقة المرتفعة والحاجة إلى تأمين إمدادات كافية للشبكة الكهربائية، خصوصاً مع اقتراب مواسم الذروة في الطلب على الكهرباء.
ماذا يعني هذا للأسواق الخليجية؟
ارتفاع فاتورة واردات الغاز المسال في مصر قد يحمل دلالات متباينة لدول الخليج. فمن جهة، يُتوقع أن تستفيد دول مصدّرة للغاز المسال مثل قطر من احتمال ارتفاع الطلب الإقليمي وأسعار الصفقات الطويلة الأجل، خصوصاً أن شركة قطر للطاقة طرف رئيسي في إمدادات مصر الحالية. ومن جهة أخرى، فإن استمرار اضطرابات الإمداد وتمديد حالات القوة القاهرة قد يعكس هشاشة أوسع في سلاسل توريد الغاز بالمنطقة، وهو ما قد ينعكس على تسعير عقود الطاقة في أسواق الخليج وتكاليف تشغيل محطات الكهرباء التي تعتمد على الغاز المستورد في بعض الدول الخليجية غير المصدّرة الصافية للغاز. كما أن أي تقلبات في أسعار الطاقة العالمية عادةً ما تنعكس بشكل غير مباشر على موازنات دول الخليج المرتبطة عملاتها بالدولار الأمريكي، نظراً لتأثير أسعار النفط والغاز على الإيرادات الحكومية وتوقعات الإنفاق العام. ويبقى من المبكر الجزم بحجم هذا الأثر على البورصات الخليجية أو تكلفة الاقتراض الإقليمي، إذ يتوقف ذلك على مدى استمرار أزمة الإمداد المصرية وتطورات الوضع الإقليمي المرتبط بإيران.