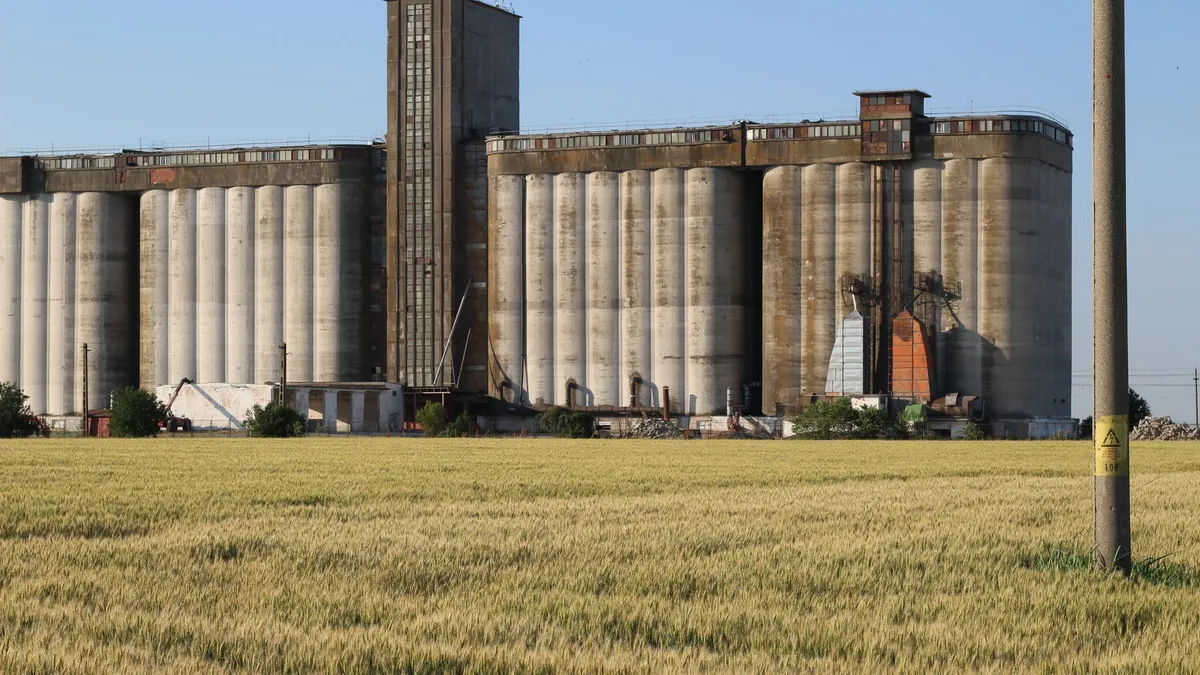
كشف الرئيس التنفيذي لشركة الطواحين العربية للمنتجات الغذائية (Arabian Mills)، روهيت تشوغ، في حديث مع موقع أرقام، أن الشركة نجحت في خفض قروضها القائمة من نحو 1.5 مليار ريال في عام 2023 إلى ما يقارب 638 مليون ريال حالياً، وذلك عبر سداد طوعي متتابع للديون، الأمر الذي انعكس إيجاباً على تكاليف التمويل ومستويات الربحية.
وبحسب ما ذكره تشوغ لموقع أرقام، فإن تكاليف التمويل تراجعت من نحو 120 مليون ريال في 2023 إلى 70 مليون ريال في 2025، مع توقعات بأن تنخفض أكثر إلى نحو 44 مليون ريال بحلول نهاية عام 2026. وأوضح أن تحسّن هيكل الديون يعزز المرونة المالية للشركة وقدرتها على تمويل خطط النمو والتوسع المستقبلية.
وفيما يخص الأداء المالي، أشار الرئيس التنفيذي إلى أن نتائج الشركة خلال الأشهر التسعة الأولى من عام 2026 عكست نجاح استراتيجيتها الهادفة لتحقيق نمو مستدام، مدعومة بتوسع الأعمال وتحسّن الكفاءة التشغيلية وإحكام إدارة التكاليف. وارتفعت إيرادات الشركة بنسبة 4.18% لتصل إلى 755 مليون ريال خلال الفترة، مدفوعة بنمو إيرادات قطاع الدقيق بنسبة 5.1%.
ولفت تشوغ إلى أن مبيعات الدقيق لقطاع التجزئة سجلت نمواً لافتاً بلغ 29.9%، في حين ارتفعت المبيعات لقطاع الأعمال (B2B) بنسبة 2.7%، وهو ما عزاه إلى توسيع قنوات التوزيع وتوسيع الرقعة الجغرافية للتغطية إلى جانب إطلاق منتجات جديدة تلبي احتياجات المستهلكين المتغيرة.
أما بخصوص التراجع في إيرادات قطاع النخالة، فأوضح تشوغ أن ذلك لا يعكس ضعفاً في الطلب، بل يعود إلى إعادة توجيه جزء من إنتاج الشركة من النخالة لاستخدامات أخرى ضمن استراتيجية الشركة لتحسين القيمة المضافة من منتجاتها.
وتعكس هذه الأرقام توجه الشركة نحو تعزيز الانضباط المالي عبر تخفيف أعباء الديون بشكل تدريجي، وهو نهج بات شائعاً بين الشركات الصناعية والغذائية في السوق السعودية التي تسعى لتحسين هوامش الربحية في ظل بيئة أسعار فائدة ما تزال مرتفعة نسبياً مقارنة بالسنوات السابقة.
ماذا يعني هذا للأسواق الخليجية؟
يُنظر إلى خطوة الطواحين العربية في خفض ديونها القائمة من 1.5 مليار ريال إلى نحو 638 مليون ريال كمؤشر على توجه عدد من الشركات الخليجية، وخصوصاً السعودية، نحو تقليص الاعتماد على التمويل بالدين في ظل بيئة أسعار فائدة لا تزال تؤثر على تكلفة الاقتراض المرتبطة بالدولار عبر ربط الريال السعودي والعملات الخليجية الأخرى بالعملة الأميركية. فعندما تتراجع تكاليف التمويل كما حدث هنا من 120 مليون ريال إلى 70 مليون ريال، فإن ذلك قد ينعكس مباشرة على صافي الربح المتاح للمساهمين، وهو ما قد يجذب اهتمام المستثمرين في قطاع الصناعات الغذائية المدرج في السوق السعودية.
كما أن تحسّن الكفاءة التشغيلية ونمو المبيعات في قطاعي التجزئة والأعمال قد يُستخدم كمؤشر مرجعي لمقارنة أداء شركات مشابهة في قطاع الأغذية الأساسية بدول مجلس التعاون الخليجي، خصوصاً في ظل استمرار الطلب المحلي على المنتجات الغذائية الأساسية مثل الدقيق. ومع ذلك، يبقى من المبكر الجزم بأن هذا النمط سينعكس بالضرورة على كامل القطاع، إذ تختلف هياكل الديون وتكاليف التمويل من شركة لأخرى، ويُتوقع أن تستمر الشركات في مراقبة تطورات أسعار الفائدة العالمية قبل اتخاذ قرارات مماثلة بشأن إعادة هيكلة ديونها.