كشف محمد الخضير، الرئيس التنفيذي للشركة الوطنية للتعليم (NCLE)، في حوار مع قناة العربية، عن الأسباب التي تقف وراء تفاوت وتيرة نمو الأرباح الصافية للشركة مقارنة بنمو إيراداتها خلال الفترة الماضية.
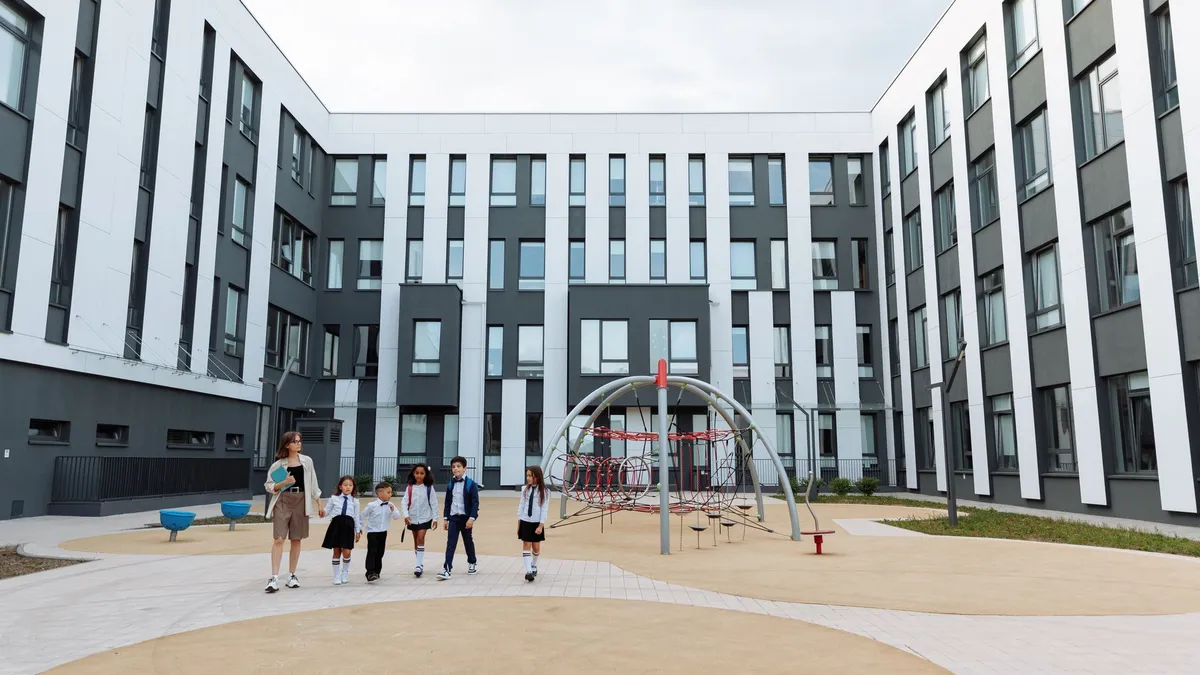
وبحسب ما نقله موقع أرقام عن تصريحات الخضير، فإن التوسع المستمر في بناء مدارس جديدة وتنفيذ مشاريع تعليمية إضافية يشكل ضغطاً مباشراً على هوامش الربحية، وهو ما يفسر عدم مواكبة نمو صافي الربح لنمو الإيرادات خلال الفترات الماضية.
وأوضح الرئيس التنفيذي أن ارتفاع التكاليف المرتبطة بعقود الإيجار الخاصة بالمشاريع الجديدة، إضافة إلى تكاليف التمويل المرتبطة بتمويل عدد من مشاريع التوسع، من العوامل الرئيسية التي ساهمت في تفوق نمو الإيرادات على نمو صافي الربح.
ونفى الخضير أن تكون التكاليف التشغيلية هي السبب وراء عدم تطابق وتيرة نمو الأرباح مع نمو الإيرادات، مشيراً إلى أن وقف خطط التوسع من شأنه أن يسمح لصافي الربح بالنمو بمعدل أقرب إلى معدل نمو الإيرادات.
وفيما يتعلق بمعايير اختيار الاستثمار في المدارس الجديدة، أشار الرئيس التنفيذي إلى أن الشركة تقيّم الفرص من زاويتين، استثمارية واستراتيجية في آن واحد، موضحاً أن بعض الأسواق قد تحتاج إلى وقت أطول للوصول إلى نقطة التعادل، وذلك في إطار سعي الشركة للاستحواذ على حصة أكبر من السوق في المناطق النامية وأطراف المدن.
وأكد الخضير أن عائد الاستثمار يبقى العامل الحاسم في اتخاذ قرارات التوسع، لافتاً إلى أن الشركة توسعت خلال السنوات الماضية من خلال بناء مدارس جديدة، سواء عبر شراء أراضٍ والبناء عليها مباشرة، أو عبر استئجار أراضٍ وتطوير مدارس عليها. وبيّن أن هذا النموذج الأخير حقق عوائد أفضل مع اكتساب الشركة خبرة أكبر في هذا النوع من المشاريع.
ماذا يعني هذا للأسواق الخليجية؟
تصريحات الرئيس التنفيذي للشركة الوطنية للتعليم تسلط الضوء على معضلة مألوفة لدى كثير من الشركات الخليجية المدرجة في قطاعات النمو، وعلى رأسها التعليم والرعاية الصحية، حيث يميل المستثمرون إلى متابعة الفجوة بين نمو الإيرادات ونمو الأرباح الصافية كمؤشر على كفاءة إدارة التوسع. ومن المرجح أن يراقب المتعاملون في سوق تداول السعودي هذا النمط عن كثب، إذ إن الشركات التي تعتمد على التوسع الممول بالدين أو بعقود الإيجار طويلة الأجل قد تواجه ضغوطاً إضافية على هوامشها في حال استمرار ارتفاع تكاليف التمويل محلياً، خصوصاً مع ارتباط أسعار الفائدة في دول مجلس التعاون الخليجي، ومنها السعودية، بقرارات السياسة النقدية الأمريكية عبر ربط عملاتها بالدولار.
كما أن منطق الرئيس التنفيذي القائل إن وقف التوسع كفيل بتسريع نمو الأرباح يعكس معادلة استثمارية شائعة يوازن فيها المستثمرون بين النمو المستقبلي والربحية الآنية، وهو ما قد ينعكس على تقييمات أسهم قطاع التعليم الخاص في الأسواق الخليجية بشكل عام، حيث عادةً ما تُكافئ الأسواق الشركات القادرة على إثبات جدوى استثماراتها التوسعية خلال فترة زمنية معقولة. وفي ظل توسع الطلب على التعليم الخاص في المدن السعودية سريعة النمو وأطرافها، قد تستمر شركات القطاع في انتهاج استراتيجيات مشابهة، ما يجعل متابعة هوامش الربحية ربع السنوية عاملاً مهماً لفهم مسار أداء هذه الشركات مستقبلاً.