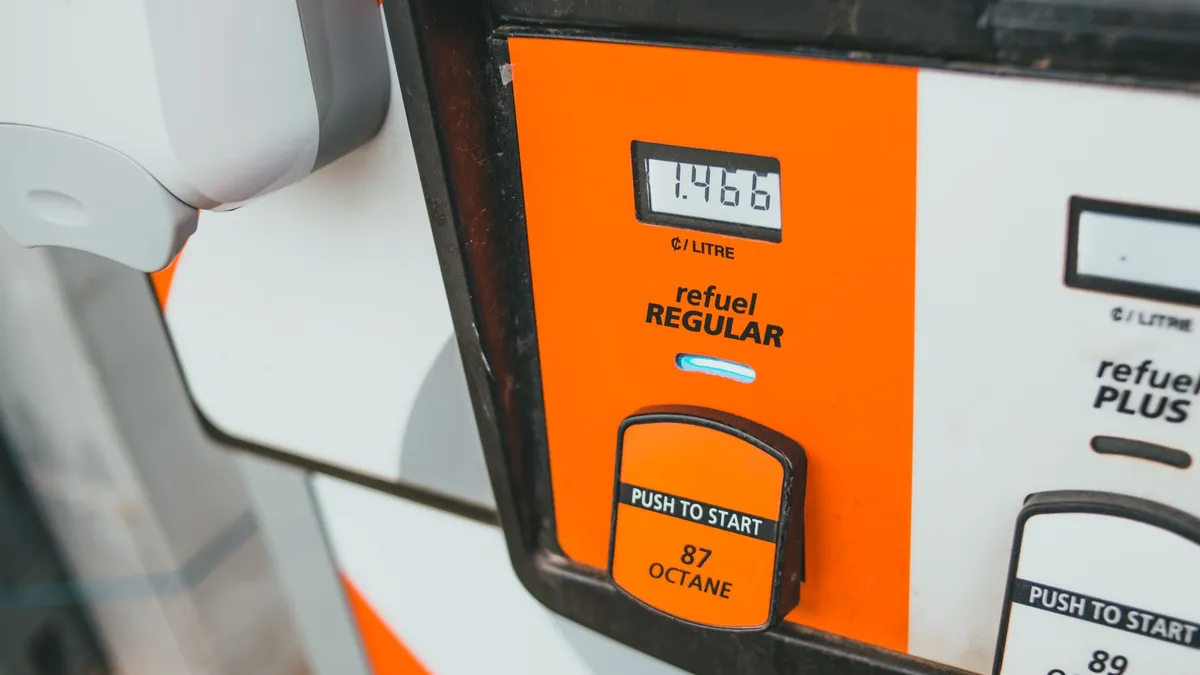
في مفارقة تضع الإدارة الأميركية في موقف حرج قبيل استحقاق انتخابي مهم، كشفت شبكة CNBC الأميركية أن الرئيس دونالد ترامب، الذي وعد الناخبين الغاضبين من موجة التضخم بخفض أسعار البنزين إلى أقل من دولارين للغالون خلال عامه الأول في البيت الأبيض، يواجه اليوم واقعاً معاكساً تماماً لوعوده، إذ ارتفعت أسعار البنزين والديزل ووقود الطائرات جميعها بدلاً من أن تنخفض كما كان مأمولاً.
وبحسب ما ذكرته CNBC، فإن هذا التناقض بين الخطاب السياسي والواقع الاقتصادي يأتي في توقيت حساس، مع اقتراب انتخابات التجديد النصفي التي تُعد محطة فاصلة لقياس شعبية الإدارة الحالية ومدى وفائها بوعودها الاقتصادية التي رفعتها خلال حملتها الانتخابية، وعلى رأسها خفض كلفة المعيشة ومن بينها فاتورة الوقود التي تمس مباشرة جيب المواطن الأميركي العادي.
ويُعد وعد خفض أسعار البنزين إلى ما دون دولارين للغالون من أبرز الوعود الاقتصادية التي رفعها ترامب خلال حملته، باعتباره مؤشراً ملموساً وسهل القياس أمام الناخبين الذين عانوا من ارتفاع تكاليف المعيشة في السنوات الأخيرة. غير أن المسار الفعلي للأسعار، كما أشارت CNBC، سار في الاتجاه المعاكس تماماً، ما يضع الإدارة أمام تحدٍّ سياسي واقتصادي مزدوج قبيل صناديق الاقتراع.
ولم يقتصر الارتفاع على البنزين وحده، بل طال أيضاً أسعار الديزل الذي يُعد عصب حركة النقل والشحن البري، وكذلك وقود الطائرات الذي يؤثر مباشرة على كلفة تذاكر السفر الجوي وهوامش ربح شركات الطيران. وهذا الارتفاع المتزامن في مختلف مشتقات النفط يعكس ضغوطاً أوسع على سلسلة إمدادات الطاقة الأميركية والعالمية، تتجاوز في أثرها مجرد قرار سياسي أو وعد انتخابي.
ماذا يعني هذا للأسواق الخليجية؟
يُنظر عادةً إلى أسعار الوقود الأميركية كمؤشر غير مباشر على اتجاهات أسعار النفط الخام عالمياً، وبالتالي فإن أي ارتفاع مستمر في أسعار البنزين والديزل ووقود الطائرات في الولايات المتحدة قد يعكس، من بين عوامل أخرى، ضغوطاً على المعروض أو الطلب العالمي قد تنعكس بدورها على أسعار خامي برنت وغرب تكساس الوسيط، وهما المرجعان الأساسيان لتسعير النفط الخليجي.
وبما أن اقتصادات دول مجلس التعاون الخليجي ترتبط إلى حد كبير بإيرادات النفط، فإن استمرار ضغوط الأسعار في الأسواق الأميركية قد يُترجم إلى تحسن نسبي في عائدات الموازنات الخليجية إذا ترافق ذلك مع ارتفاع أسعار الخام عالمياً، وإن كان من المبكر الجزم بذلك دون رصد مباشر لحركة أسعار برنت وWTI تحديداً.
كما أن ارتباط عملات دول الخليج، وفي مقدمتها الريال السعودي والدرهم الإماراتي، بالدولار الأميركي يجعل أي تطورات في السياسة النقدية الأميركية المرتبطة بالتضخم الناتج عن ارتفاع أسعار الطاقة ذات تأثير غير مباشر على تكلفة الاقتراض وحركة رؤوس الأموال في أسواق الخليج، إذ عادةً ما تتبع البنوك المركزية الخليجية قرارات الفائدة الأميركية نظراً لربط عملاتها بالدولار.
ويبقى من المرجح أن تترقب الأسواق الخليجية، وبورصاتها على رأسها تداول السعودية، أي مؤشرات إضافية حول تطور أسعار الطاقة الأميركية خلال الأسابيع المقبلة، خصوصاً مع اقتراب انتخابات التجديد النصفي التي قد تحمل تداعيات على السياسات الاقتصادية الأميركية تجاه قطاع الطاقة بشكل عام.