حذّر رئيس مجموعة فيتول، أكبر شركة تداول نفط مستقلة في العالم، من أن سيناريو وصول أسعار الخام إلى 200 دولار للبرميل لا يزال مطروحاً على الطاولة إذا تعطلت عمليات نقل النفط بين السفن في بحر عمان، وذلك في تصريحات لافتة تسلط الضوء على هشاشة سلاسل الإمداد النفطية الخليجية رغم ما يبدو عليها الآن من استقرار نسبي.
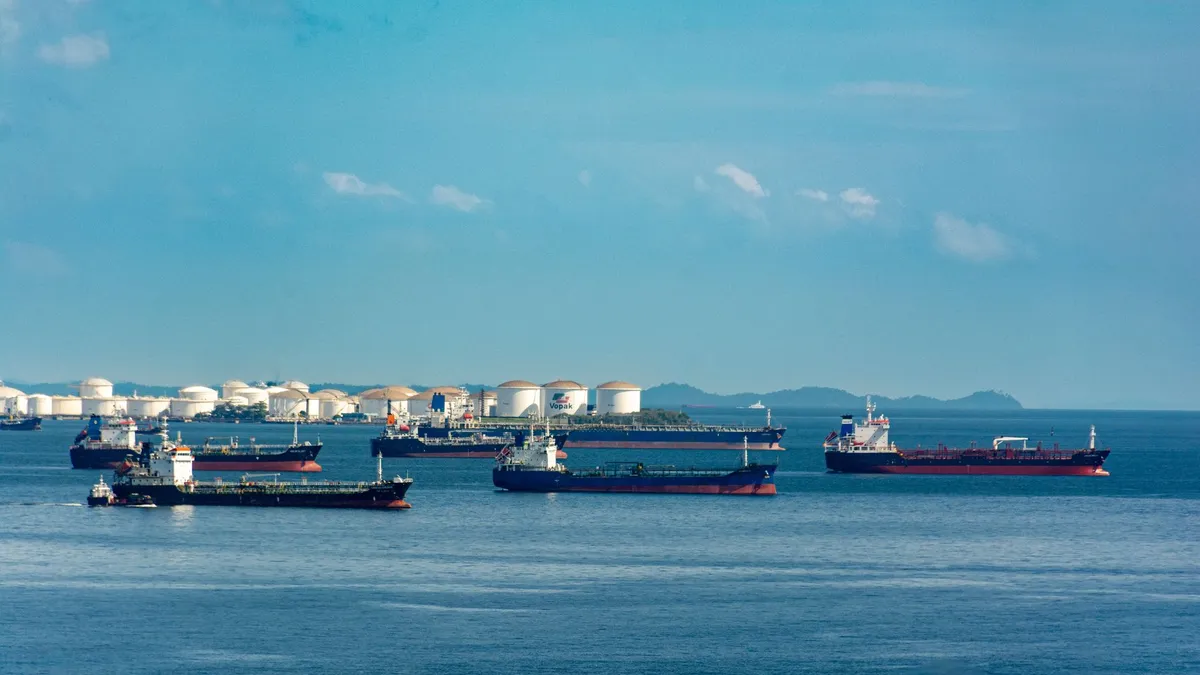
وبحسب ما نقله موقع OilPrice، قال راسل هاردي، الرئيس التنفيذي لمجموعة فيتول، خلال مشاركته في منتدى الاستخبارات الطاقية (Energy Intelligence Forum) الذي عُقد هذا الأسبوع في لندن، إن عمليات نقل النفط من سفينة إلى أخرى في بحر عمان تمثل شريان حياة حقيقياً للمنتجين الخليجيين ولسوق النفط العالمية ككل. وأضاف هاردي أن استمرار هذه العمليات أمر بالغ الأهمية لاستقرار الإمدادات، محذراً من العواقب في حال توقفها.
ونقل الموقع عن هاردي قوله حرفياً: "Without it, you do have that $200-a-barrel scenario, so it is pretty important it continues"، أي أن غياب هذه التحويلات قد يدفع الأسعار فعلياً نحو مستوى 200 دولار للبرميل، وهو ما يجعل استمرارها أمراً حيوياً للغاية بالنسبة لسوق النفط العالمية.
«Without it, you do have that $200-a-barrel scenario, so it is pretty important it continues»
ولفت هاردي أيضاً إلى عامل إضافي يزيد من هشاشة الوضع الحالي، إذ أشار إلى أنه "لم تعد هناك مخزونات إضافية يمكن استنزافها في الدول الغربية"، في إشارة إلى أن احتياطيات النفط التجارية في الاقتصادات الكبرى تراجعت إلى مستويات لا تترك هامش أمان كبيراً في حال حدوث أي اضطراب مفاجئ في الإمدادات القادمة من منطقة الخليج.
وتكتسب تصريحات هاردي أهميتها من موقع فيتول ذاته كأكبر متداول نفط مستقل في العالم، ومن كون بحر عمان ومضيق هرمز يشكلان الممر الأساسي الذي تمر عبره شحنات ضخمة من النفط الخام المصدّر من دول الخليج نحو الأسواق الآسيوية والعالمية. وأي تهديد لهذا الممر، سواء بفعل توترات جيوسياسية أو عوائق تشغيلية، يضع ضغطاً مباشراً على الأسعار العالمية نظراً لمحدودية البدائل اللوجستية المتاحة لنقل هذه الكميات من الخام في زمن قصير.
ماذا يعني هذا للأسواق الخليجية؟
مثل هذه التصريحات، وإن جاءت على شكل سيناريو افتراضي وليس توقعاً مباشراً، قد تعيد تسليط الضوء على حساسية اقتصادات الخليج تجاه أي اضطراب في ممرات الشحن البحرية، خصوصاً أن دولاً مثل السعودية والإمارات والكويت وقطر تعتمد بشكل أساسي على تصدير النفط والغاز عبر هذه الممرات لتمويل موازناتها العامة. فارتفاع الأسعار بشكل حاد كالذي أشار إليه هاردي قد يرفع عائدات الصادرات النفطية على المدى القصير، لكنه عادةً ما يترافق مع اضطرابات أوسع في الأسواق العالمية قد تنعكس سلباً على تدفقات الاستثمار وتكلفة التأمين على الشحن في المنطقة.
كما أن أي تصعيد يهدد حركة الملاحة في بحر عمان قد يدفع مؤسسات التصنيف والمستثمرين الدوليين إلى إعادة تقييم عوامل المخاطر الجيوسياسية المرتبطة بأسواق الخليج المالية، بما في ذلك بورصة تداول السعودية وأسواق الأسهم الأخرى في المنطقة. ومع ارتباط عملات دول مجلس التعاون الخليجي بالدولار الأمريكي، فإن أي قفزة كبيرة في أسعار النفط قد تنعكس أيضاً على السياسة النقدية المحلية وتكلفة الاقتراض، نظراً للتشابك الوثيق بين عائدات النفط والإنفاق الحكومي في هذه الاقتصادات. ومع ذلك، يبقى هذا السيناريو افتراضياً حتى الآن، ويعتمد تحققه على عوامل جيوسياسية وتشغيلية يصعب التنبؤ بمسارها بدقة.