في مشهد يثير تساؤلات كثير من المتابعين للأسواق، يستمر الإقبال على الذهب رغم تراجع أسعاره عن مستويات الذروة التي بلغها مؤخراً، وعلى الرغم من أن المعدن الأصفر لا يحقق لحائزيه أي عائد دوري كالذي توفره السندات أو الأسهم الموزعة للأرباح. هذه المفارقة الظاهرية تدفع إلى طرح سؤال جوهري: ما الذي يجعل الذهب يحتفظ بجاذبيته رغم هذه المعطيات؟
بحسب تقرير نشرته شبكة الجزيرة، فإن البنوك المركزية حول العالم، إلى جانب شريحة من الأفراد، تواصل شراء الذهب على الرغم من تراجع أسعاره وغياب العائد الدوري عنه. ويرى التقرير أن الدافع الأساسي وراء هذا السلوك لا يتعلق بالعائد المالي المباشر، بل بوظائف أخرى يؤديها الذهب داخل المحافظ الاستثمارية والاحتياطية.
ويشير التقرير إلى أن تنويع الاحتياطيات يمثل أحد أبرز هذه الدوافع، إذ تسعى البنوك المركزية إلى تقليل اعتمادها المفرط على عملة واحدة أو أصل واحد، وتحديداً الدولار الأمريكي، عبر زيادة حصة الذهب ضمن محافظها. كذلك يبرز حفظ القيمة كدافع رئيسي آخر، إذ يُنظر إلى الذهب تاريخياً كأداة تحافظ على القوة الشرائية على المدى الطويل، بخلاف النقد الذي قد يتآكل مع التضخم.
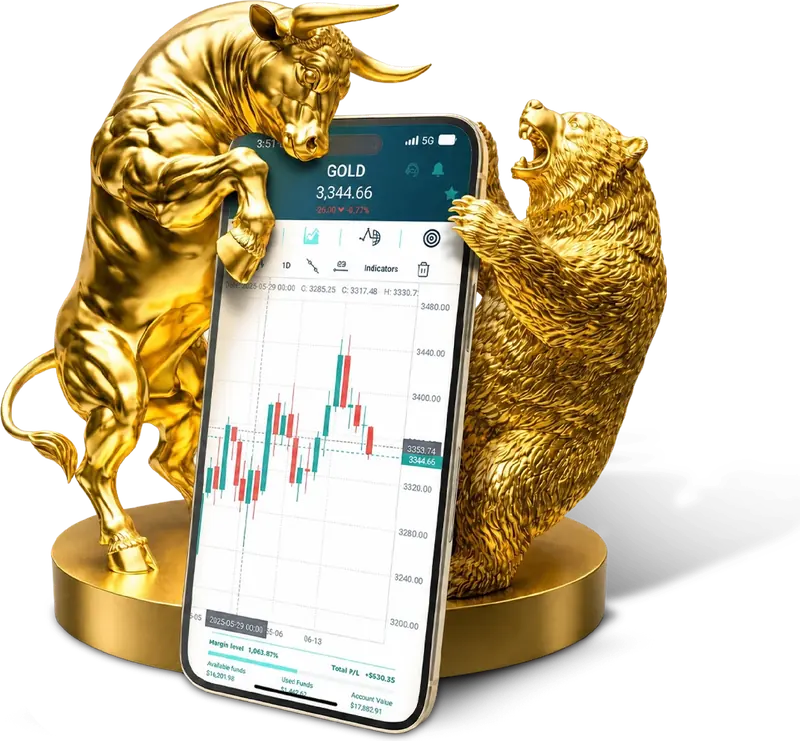
أما البعد الثالث الذي يسلط عليه التقرير الضوء فهو التحوط من الأزمات، إذ يلجأ المستثمرون والمؤسسات إلى الذهب في أوقات عدم اليقين الجيوسياسي أو الاقتصادي باعتباره ملاذاً آمناً نسبياً مقارنة بأصول أخرى أكثر تقلباً. وبحسب ما أورده التقرير، فإن هذه الوظائف الثلاث - التنويع، وحفظ القيمة، والتحوط - تفسر استمرار الطلب على الذهب حتى في ظل تراجع سعره وغياب عائد دوري عنه.
وتتضمن التغطية أيضاً إشارة إلى توقعات بتعافي أسعار الذهب في عام 2027، مع التنويه إلى أن استمرار الفائدة المرتفعة يمثل أحد أبرز المخاطر التي قد تحد من هذا التعافي، كون ارتفاع الفائدة يرفع كلفة الفرصة البديلة لحيازة أصل لا يدر عائداً دورياً مثل الذهب، ويجعل الأصول المدرة للفائدة أكثر جاذبية نسبياً.
ماذا يعني هذا للأسواق الخليجية؟
قد يحمل هذا المشهد دلالات مباشرة لأسواق الخليج، نظراً لارتباط عملات معظم دول مجلس التعاون الخليجي بالدولار الأمريكي، ما يجعل مسار أسعار الفائدة الأمريكية وانعكاساتها على الذهب أمراً يتابعه المستثمرون والمتعاملون في المنطقة عن كثب. فاستمرار بيئة الفائدة المرتفعة، كما أشار التقرير، قد يُبقي كلفة الاقتراض مرتفعة نسبياً في أسواق الخليج أيضاً، بما قد ينعكس على نشاط بعض القطاعات الحساسة لتكلفة التمويل.
كما أن اتجاه بعض البنوك المركزية الإقليمية نحو تنويع احتياطياتها عبر الذهب، أسوة بما تقوم به بنوك مركزية أخرى حول العالم بحسب ما ورد في التقرير، قد يظل خياراً مطروحاً لدى صناع السياسة النقدية في دول الخليج كجزء من استراتيجيات إدارة المخاطر طويلة الأجل. ومع ذلك، فإن أي تعاف متوقع لأسعار الذهب في 2027 يبقى مرهوناً بمسار الفائدة العالمية، ما يعني أن المستثمرين الخليجيين المهتمين بهذا الأصل قد يحتاجون إلى متابعة التطورات النقدية الأمريكية عن قرب باعتبارها عاملاً مؤثراً بشكل غير مباشر على أسواقهم المحلية، دون أن يشكل ذلك بحد ذاته توصية بأي اتجاه استثماري معين.